損保数理 第1章 損害保険料率の基礎と営業保険料
損保数理の参考書の第1章です(無料公開)。この章の問題は第1章の問題にあります。
この章の節
損害保険の保険料がどう組み立てられ、どのデータから改定されるかを扱う章です。損害率法による料率改定率、リトン・アーンドの損害率、平均支払額の基準の違い、長期係数は、問題1・問題2の小問としてほぼ毎年出ます。計算は四則演算だけで済むものが多く、確実に得点したい章です。
- 出題データ
-
直近10年の配点シェア 約7% 出題された年 10年中9年
- 重要度
-
S 必修計算が軽く、毎年の得点源になります
- 典型パターン
-
損害率法(信頼度つき)による料率改定率、リトン・アーンドベーシスの損害率、契約年度と支払年度の平均支払額の比、長期一時払契約の長期係数と未経過料率係数
- この章の目標
-
営業保険料の構成割合から「収支相等の式」を立て、実績データを正しい基準(アーンド・インカード)に直して料率改定率を求められること
保険料の構成と料率の分類 B 余力
営業保険料=純保険料(保険金の支払に充てる部分)+付加保険料(社費・代理店手数料・利潤)。営業保険料に対する各部分の割合を予定料率構成割合といい、予定損害率 \(\lambda\)、予定社費率 \(\varepsilon\)、予定代理店手数料率 \(\theta\)、利潤率 \(\delta\) について \(\lambda+\varepsilon+\theta+\delta=1\)。
料率測定単位(エクスポージャ・ユニット)は「自動車1台・年」のような料率表示の単位。危険度を正確に反映し、測定が容易で、被保険者が操作できないものが望ましい。
料率はクラス料率・個別料率・メリット料率(スケジュール・経験・遡及)に分類され、算定方法は判断法・損害率法・純保険料法の3つ。計算問題になるのは損害率法と純保険料法(1.4節)。
営業保険料の構成
保険契約者が支払う保険料を営業保険料といいます。営業保険料は、将来の保険金支払に充てる純保険料(危険保険料とも)と、保険会社の運営経費・代理店手数料・利潤に充てる付加保険料から成ります(図1.1)。純保険料は、過去の損害の統計に基づき、統計上の誤差に対する安全割増を勘案して将来の支払額を予測したものです。社費は、長期契約を考えるとき(1.5節)に、契約の締結時だけにかかる新契約費と、契約を満期まで維持管理する維持費に分けます。
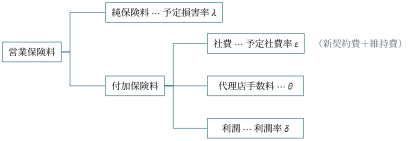
図 1.1 営業保険料の構成と予定料率構成割合(\(\lambda+\varepsilon+\theta+\delta=1\))
予定料率構成割合で書くと、1件あたりの営業保険料 \(P\) と、予定純保険料 \(r\)・予定社費 \(e\)(いずれも金額)の間には、収支相等の関係 \[P=r+e+(\theta+\delta)P \qquad\Longleftrightarrow\qquad P=\frac{r+e}{1-(\theta+\delta)},\qquad \lambda=\frac rP,\ \ \varepsilon=\frac eP\] が成り立ちます。代理店手数料と利潤は営業保険料に比例して決まるので分母に回り、純保険料と社費は金額として分子に入る、というのがこの章のすべての計算の骨格です。
なお、実際に契約者が支払う保険料は、各種の割増引や保険成績による調整を行った後のものです。調整前の保険料率を営業基本料率と呼ぶことがあります。
料率測定単位と料率の分類
個別のリスク(ロスエクスポージャ)の測定基準を料率測定基準、その料率表示の単位を料率測定単位(エクスポージャ・ユニット)といいます。火災保険の「建物1棟・年」、自家用自動車保険の「自動車1台・年」(経過台数)が例です。料率測定基準には、①危険度の大小を正確に反映する、②危険度の測定が容易である、③被保険者の恣意的な操作が困難である、の3要件が望ましく、インフレーションに自動的に追随する性質(生産物賠償責任保険の売上高など)も望まれます。
料率は、同一の危険集団に広く適用するクラス料率(マニュアル料率。第8章)、同質の危険集団が得られない企業物件(船舶・大規模工場など)に個々に適用する個別料率(アンダーライターの判断による判断料率を含む)、クラス料率から出発して個別の実績で割増引するメリット料率に分類されます。メリット料率には、防災管理などの条件で割増引するスケジュール料率算定法、過去の所定期間の実績で以後の料率を調整する経験料率算定法(第6章)、当該期間の実績でその期間の保険料を事後に調整する遡及料率算定法があります。 料率算定の方法は、統計にほとんど頼らない判断法(海上・貨物保険など)、予定損害率と実績損害率を比べて旧料率を調整する損害率法、クレーム頻度×平均クレーム額で純保険料を新たに算出する純保険料法(FD方式)の3つです。
用語と分類は正誤問題の選択肢として出ます。2017年度問2Ⅳでは経験料率・損害率などの記述の正誤、2023年度問1(5)イではリトンベーシスの損害率などの記述の正誤が問われました。経験料率算定法と遡及料率算定法の違い(以後の料率を調整するか、当該期間の保険料を事後調整するか)は、そのまま正誤の分かれ目になります。
保険料・保険金の計上基準と損害率 S 必修
保険料はリトン(その期間に計上)とアーンド(その期間に責任が経過)、保険金はペイド(その期間に支払)とインカード(その期間に発生した事故の支払+支払備金)。料率算定に適するのはアーンドベーシス損害率=インカードロス÷アーンドプレミアム。
会計年度統計:アーンド=前年度末未経過保険料+当年度リトン-当年度末未経過保険料、インカード=当年度末支払備金+当年度ペイド-前年度末支払備金。前年度以前の事故の備金の見直しが当年度に混入する。
会計年度-事故年度統計:インカード=当年度に発生した事故の当年度支払+当年度末支払備金。アーンドは会計年度統計と同じ。
未経過保険料の簡便法:2分の1法、12分の1法(毎月末に引受)、24分の1法(毎月の半ばに引受)、365分の1法(日割)。
ある期間について、
リトンプレミアム(計上保険料):その期間内に保険会社の帳簿に計上された保険料。
アーンドプレミアム(既経過保険料):その期間内またはそれ以前に引き受けた契約の保険料のうち、その期間の補償に充当される部分。
ペイドロス(支払保険金):その期間内に支払った保険金(事故の時期は問わない)。
インカードロス(既発生保険金):その期間内に発生した事故に対する、その期間内の支払額と期末の支払備金の合計。
責任期間のうち期末時点でまだ経過していない部分に対応する保険料を未経過保険料という。
損害率には、リトンプレミアムに対するペイドロスの比のリトンベーシス、ある期間に引き受けた契約の保険料に対するその契約の保険金の比のポリシー・イヤー・ベーシス、アーンドプレミアムに対するインカードロスの比のアーンドベーシスの3種類があります。リトンベーシスでは、収入した保険料の大半が将来の損害に備えるもので、支払う保険金の多くは過去の契約によるものです。そのため、保険料が急増中の会社ではリトンベーシス損害率は実態より低く(収益を過大評価し、必要な料率水準を低く見積もる)、保険料が減少中の会社では逆に高くなります。アーンドベーシスなら、保険料の規模の増減によらず、クレームとそれに充てる保険料が対応します。
アーンドプレミアムの簡便法
保険期間1年の契約が年間を通じて引き受けられるとき、ある年度のアーンドプレミアムは「前年度の契約のうち当年度に経過する部分」と「当年度の契約のうち当年度に経過する部分」の和です。これは図1.2のように、横軸に暦の時間、縦軸に契約の経過期間をとると見やすくなります。1件の契約は傾き1の線分で、当年度のアーンドプレミアムは縦の帯(当年度)に入る部分、1つの契約年度の契約は平行四辺形の領域になります。
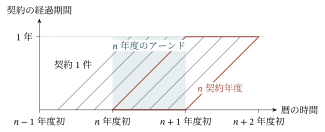
図 1.2 保険期間1年の契約の経過(縦の帯が \(n\) 年度、平行四辺形が \(n\) 契約年度)
大量の契約を1件ずつ日割計算する代わりに、次の簡便法が使われます(年度は4月〜3月。\(k\) 月目は4月を1、3月を12とする)。
2分の1法:契約が年間均等に分布すると仮定し、前年度契約保険料の50%と当年度契約保険料の50%を当年度のアーンドとする。
12分の1法(末日引受基準):すべての契約が毎月末に引き受けられたとする。前年度の \(k\) 月目の契約は当年度に \(k/12\)、当年度の \(k\) 月目の契約は当年度に \((12-k)/12\) が経過する。
24分の1法:すべての契約が毎月の半ばに引き受けられたとする。前年度の \(k\) 月目の契約は \((2k-1)/24\)、当年度の \(k\) 月目の契約は \((25-2k)/24\) が当年度に経過する。
365分の1法:契約ごとに日割で計算する。
たとえば12分の1法では、当年度の4月契約は5月〜3月の11か月分(\(11/12\))、3月契約は0が当年度に経過し、残りは当年度末の未経過保険料になります。
会計年度統計・契約年度統計・会計年度-事故年度統計 S 必修
統計データの集計方法は3種類あります(表1.1)。
会計年度統計は決算数字から作る統計です。決算にはリトンプレミアムとペイドロスしかないので、未経過保険料と支払備金を使ってアーンドとインカードを推定します。 \[\begin{aligned} \text{当年度アーンド}&=\text{前年度末未経過保険料}+\text{当年度リトン}-\text{当年度末未経過保険料},\\ \text{当年度インカード}&=\text{当年度末支払備金}+\text{当年度ペイド}-\text{前年度末支払備金}. \end{aligned}\] 早く判明し安価ですが、インカードロスに前年度以前に発生した事故の支払備金の見積もり誤差が入り込む欠点があります。アーンドプレミアムも、前年度以前の契約に関する返還保険料・追徴保険料が当年度に計上されると歪みます。
契約年度統計は、その年度に始期のある契約だけを集計する統計で、保険金・保険料・返還保険料・追徴保険料をすべて同じ契約集団で処理するので、ロスと保険料が正確に対応します。ただし保険期間1年でも2年度にまたがるので(図1.2の平行四辺形)、確定までに時間がかかります。
会計年度-事故年度統計は両者の折衷で、アーンドプレミアムは会計年度統計と同じ式で計算し、インカードロスは当年度に発生した事故に起因するクレームの当年度支払額と当年度末支払備金の合計とします。支払備金の見積もり誤差は、事故が発生した年度にさかのぼって修正するので、当年度には入りません。
表 1.1 統計データの集計方法の比較
| 集計方法 | 長所 | 短所 |
|---|---|---|
| 会計年度統計 | 早く判明し、作成費用が安い | 過年度事故の備金の見直しが入る |
| 契約年度統計 | ロスと保険料が正確に対応 | 確定までに2年度以上かかる |
| 会計年度-事故年度統計 | 早く判明し、過年度の誤差なし | 保険料との対応がやや劣る |
ある保険種目の当年度のアーンドプレミアムは400である。前年度末に、前年度に発生したクレームAに120、クレームBに80の支払備金を計上していた。当年度中にAは150を支払って完了し、Bは未解決のまま当年度末の支払備金を110に増額した。当年度に発生したクレームCは60を支払って完了し、クレームDは当年度末に90の支払備金を計上した。会計年度統計と会計年度-事故年度統計のアーンドベーシス損害率をそれぞれ求めよ。
解 当年度末支払備金は \(110+90=200\)、当年度ペイドロスは \(150+60=210\)、前年度末支払備金は \(120+80=200\) なので、会計年度統計のインカードロスは \[200+210-200=210,\qquad \text{損害率}=\frac{210}{400}=52.5\%.\] 会計年度-事故年度統計では当年度に発生したC・Dだけを数えるので、インカードロスは \(60+90=150\)、損害率は \(150/400=37.5\%\) です。差の60は、前年度の事故A・Bの見積もり不足(Aの支払超過30とBの備金増額30)です。
会計年度-事故年度統計のインカードロスでは、前年度以前に発生した事故は、当年度に支払があっても、当年度に初めて報告されても入れません。逆に前年度末に発生して当年度に報告された事故は前年度の事故です。表の「事故発生日」の列を見て、まず当年度の事故に印を付けるのが確実です。
2024年度問2(2)は、保険料データとクレームごとの支払・備金の履歴から、リトンベーシス、会計年度統計ベース、会計年度-事故年度統計ベースの損害率を計算する問題でした(答えの数字を1桁ずつ選ぶ形式)。2020年度問1Ⅰも、2種類の統計ベースのアーンドベーシス損害率を求めています。2019年度問2Ⅱ(2)と2018年度問2Ⅲでは、収入保険料の日付から既経過保険料を作るところから問われています。
トレンドとロス・ディベロプメント、平均支払額の基準 A 頻出
トレンドファクター:過去の頻度・平均クレーム額を、新料率の適用時期の水準に修正する。線型 \(y=a+bt\)、指数 \(y=a\,b^{t}\)(\(\log y=\log a+t\log b\) を回帰で推定)。
ロス・ディベロプメント・ファクター(LDF):既報告未払ロスの見積もり誤差とIBNRを補正する係数。経過年ごとの出現修正係数を年度間で平均し、それを掛け合わせて使う(詳しくは第9章)。
平均支払額は「契約(事故)年度基準」と「支払年度基準」で異なる。件数の増加・インフレがあると、支払年度基準は古い契約の安い支払を含むので低くなる。両者の比は、支払年度ごとの件数と単価の表を作って求める。
過去の保険料は現行料率水準に、保険金は現行の補償内容に直してから比べる。
トレンドファクターとロス・ディベロプメント・ファクター
トレンドファクターは、新料率が適用される時期までに進むと思われる事情の変化を反映するため、過去の統計を調整する手法です。平均クレーム額やクレーム頻度が毎年一定額ずつ変化するときは線型トレンドファクター \(y=a+bt\)、毎年一定割合で変化するときは指数トレンドファクター \(y=a\,b^{t}\) を使います(\(t\) は年度、\(a,b\) は回帰で推定する定数。指数型は両辺の対数をとって線型回帰します)。たとえば平均クレーム額が年3%で増えている場合、観察期間の中央から新料率の適用期間の中央までが2年なら、過去の平均クレーム額に \(1.03^2=1.0609\) を掛けます。
ロス・ディベロプメント・ファクターは、料率算定に使うロスに含まれる支払備金の見積もり誤差を補正し、さらに発生しているがまだ報告されていないロス(IBNR)を見積もるための係数です。表1.2のように、各契約年度のロス推定額を経過年ごとに並べ、1年前の推定額に対する比(ロス出現修正係数)を年度間で平均します。
表 1.2 ロス推定額の推移と出現修正係数(数値例、単位:千円)
| 経過年数ごとのロス推定額 | 出現修正係数 | ||||||
| 契約年度 | 1年 | 2年 | 3年 | 4年(確定) | 1→2 | 2→3 | 3→4 |
| 2019 | 10,000 | 10,400 | 10,504 | 10,294 | 1.040 | 1.010 | 0.980 |
| 2020 | 12,000 | 12,360 | 12,422 | 1.030 | 1.005 | ||
| 2021 | 11,000 | 11,440 | 1.040 | ||||
| 平均 | 1.037 | 1.008 | 0.980 | ||||
1年経過時点のロスに掛けるロス・ディベロプメント・ファクターは、平均した係数の積 \(1.037\times1.008\times0.980\approx1.024\) です。2年経過時点なら \(1.008\times0.980\approx0.988\) を掛けます。ロス・ディベロプメント・ファクターは「過去の見積もり誤差と同じ誤差を今後も繰り返す」ことを前提にしており、インフレなどによる将来の変化を反映するトレンドファクターとは役割が重複しません。
契約年度基準と支払年度基準の平均支払額 S 必修
純保険料は「クレーム頻度×平均クレーム額」ですが、平均クレーム額を「ある年度に支払われた保険金の1件あたり平均」(支払年度基準)で測ると、その年度の契約の本来の平均(契約年度基準)とずれます。支払年度の保険金には前年度の契約の翌年度払いが混ざり、契約件数や頻度が伸びていると、その割合が変わるからです。
保険期間1年の契約がすべて4月1日(年度初)に始まる保険種目で、契約件数は毎年5%ずつ増加し、事故頻度は一定である。各年度の契約の事故は、件数で50%が事故発生年度内に、50%が翌年度に支払われ、インフレーションの影響を除いた1件あたりの単価の比は(発生年度内):(翌年度)\(=1:2\) である。インフレーション率は年4%で、保険金の支払年度に応じて発現する。当年度始期契約の1件あたり平均支払額 \(D_1\) と、当年度に支払われる保険金の1件あたり平均支払額 \(D_2\) について、\(D_1/D_2-1\) を求めよ。
解 前年度始期契約の事故件数を \(c\)、前年度に発生年度内で支払う1件の額を \(u\) とします。当年度始期契約の事故件数は \(1.05c\) で、支払年度の価格水準は1年ごとに1.04倍になります。
| 当年度に支払 | 翌年度に支払 | |
|---|---|---|
| 前年度始期契約 | \(0.5c\) 件、1件 \(2u\times1.04\) | — |
| 当年度始期契約 | \(0.5\times1.05c\) 件、1件 \(u\times1.04\) | \(0.5\times1.05c\) 件、1件 \(2u\times1.04^2\) |
当年度始期契約の行を平均すると(件数 \(0.525c\) ずつの2つの支払の平均) \[D_1=0.5\times1.04\,u+0.5\times2\times1.04^2\,u=(0.52+1.0816)\,u=1.6016\,u .\] 当年度に支払われる保険金(表の「当年度に支払」の列)を平均すると \[D_2=\frac{0.5\times2.08+0.525\times1.04}{0.5+0.525}\,u=\frac{1.586}{1.025}\,u\approx1.5473\,u .\] よって \(D_1/D_2-1\approx0.0351\)、すなわち支払年度基準の平均は約3.5%低く出ます。
件数が伸びていると、支払年度の保険金に占める当年度契約の安い「発生年度内の支払」の比重が大きくなるので、支払年度基準の平均は下がります。
問題によって \(D_1\)・\(D_2\) の定義が入れ替わります(教科書の練習問題と2025年度問1(1)イは逆向き)。比をとる前に、どちらが契約年度基準かを確認してください。また、当年度始期契約の翌年度払いには、インフレーションが2年分(\(1.04^2\))かかります。
料率改定・補償内容の変更の調整 A 頻出
損害率法では、実績損害率の分母の保険料を現行の料率水準に直し、分子の保険金を現行の補償内容に直してから予定損害率と比べます。保険料を直すときは、各契約に適用された料率に対する現行料率の比を掛けます。契約年度統計で、年度の途中に料率改定があり契約が年間に一様に分布するなら、その契約年度の料率水準は改定前後の契約の割合で加重平均した値です。補償を縮小(拡大)した場合は、改定前の契約の保険金に縮小(拡大)の割合を掛けます。
たとえば、契約年度が4月〜3月で、10月1日に料率を8%引き上げたとき、その年度の契約の半分は旧料率、半分は新料率なので、平均の料率水準は旧料率の \(0.5\times1+0.5\times1.08=1.04\) 倍です。現行料率がこの改定後の水準なら、この年度の保険料には \(1.08/1.04\) を掛けます。
2025年度問1(1)イと2017年度問1Ⅴは、契約件数・事故頻度の増加とインフレがある設定で、契約年度基準と支払年度基準の1件あたり平均支払額の比を求める問題でした。2018年度問1Ⅰは、年度途中の料率改定と補償縮小を調整した3か年通算の損害率、2016年度問2Ⅰは2回の料率改定を調整した過去4年の損害率を求める問題です。
損害率法と純保険料法 S 必修
損害率法:実績損害率 \(A\) を信頼度 \(Z\) で予定損害率 \(\lambda\) と加重して \(\lambda'=ZA+(1-Z)\lambda\)。社費率等を予定どおりとすれば料率改定率 \(=(\lambda'-\lambda)/\lambda=Z(A-\lambda)/\lambda\)。
社費率・代理店手数料率を実績 \(\varepsilon',\theta'\) で置き換えると、料率改定率 \(=(\lambda'+\varepsilon')/\{1-(\theta'+\delta)\}-1\)。\(A\) はアーンド・インカード、\(\varepsilon',\theta'\) はリトン(計上保険料)に対する率で作るのが基本(問題文の指示に従う)。
純保険料法:実績純保険料=頻度×平均クレーム額=インカードロス÷件数。改定純保険料=\(Z\times\)実績純保険料\(+(1-Z)\times\)予定純保険料で、予定純保険料は現行の営業保険料×予定損害率。新営業保険料 \(P'=(r'+e')/\{1-(\theta'+\delta)\}\)。
同じデータ・全信頼度なら、損害率法と純保険料法の新保険料は一致する。
損害率法
損害率法は、予定損害率と実績損害率を比べて、旧料率をどれだけ上げ下げするかを決める方法です。実績損害率の分子のロスはロス・ディベロプメント・ファクターとトレンドファクターで修正し、分母の保険料は現行料率水準に調整します(1.3節)。データ量が十分でなければ、信頼度(クレディビリティ係数。決め方は第7章)\(Z\ (0\le Z\le1)\) で実績と予定損害率を加重平均します。
実績損害率 \(A\)、予定損害率 \(\lambda\)、信頼度 \(Z\) に対し、実績修正損害率を \(\lambda'=ZA+(1-Z)\lambda\) とする。
付加保険料の率を変えないとき \[\text{料率改定率}=\frac{\lambda'-\lambda}{\lambda}=\frac{A-\lambda}{\lambda}\times Z .\]
社費率・代理店手数料率を実績 \(\varepsilon',\theta'\) とし、利潤率 \(\delta\) を据え置くとき \[\text{料率改定率}=\frac{\lambda'+\varepsilon'}{1-(\theta'+\delta)}-1 .\]
(2)は次のように導けます。旧営業保険料 \(P\) に対し、保険金と社費の実額は \(\lambda'P\)、\(\varepsilon'P\) なので、新営業保険料 \(P'\) は \[P'=\lambda'P+\varepsilon'P+(\theta'+\delta)P' \qquad\Longrightarrow\qquad P'=\frac{\lambda'+\varepsilon'}{1-(\theta'+\delta)}\,P .\] 新営業保険料に占める割合は、損害率が \(\lambda'/(1+\text{改定率})\)、社費率が \(\varepsilon'/(1+\text{改定率})\) に変わり、代理店手数料率 \(\theta'\) と利潤率 \(\delta\) はそのまま使われます。
一方(1)は、改定後も予定料率構成割合をそのまま使う(新営業保険料の \(\lambda\) の割合を保険金に充てる)場合で、\(\lambda P'=\lambda'P\) から \(P'/P=\lambda'/\lambda\) です。社費も保険料に比例して増減すると考えていることになります。(2)で \(\varepsilon'=\varepsilon\)、\(\theta'=\theta\) とした \((\lambda'+\varepsilon)/(\lambda+\varepsilon)-1\) は、社費を金額 \(\varepsilon P\) のまま据え置く計算なので、(1)とは一致しません。どちらを使うかは問題文の指示で決まります。
予定損害率62%、予定社費率18%、予定代理店手数料率15%、利潤率5%の保険種目で、直近年度のアーンドベーシス損害率が68%であった。信頼度を0.5とする。(1) 付加保険料の率を変えないときの料率改定率、(2) 社費率を実績の20%、代理店手数料率を実績の15%とし、利潤率を5%に据え置いたときの料率改定率を求めよ。
解 (1) \(Z(A-\lambda)/\lambda=0.5\times(0.68-0.62)/0.62\approx0.0484\)、すなわち4.8%の引上げです。
(2) \(\lambda'=0.5\times0.68+0.5\times0.62=0.65\) なので \[\frac{0.65+0.20}{1-(0.15+0.05)}-1=\frac{0.85}{0.80}-1=0.0625,\] すなわち6.25%の引上げです。社費率が予定より2ポイント高い分だけ、(1)より大きくなります。
純保険料法
純保険料法は、現行料率の有無にかかわらず、純保険料を新たに算出する方法です。修正後のインカードロスを契約件数(正確にはエクスポージャ・ユニット数)\(N\) で割ります。 \[\text{実績純保険料}=\frac{\text{支払件数}}{N}\times\frac{\text{インカードロス}}{\text{支払件数}}=\text{クレーム頻度}\times\text{平均クレーム額}.\] 信頼度を導入すると、教科書の(1.1)式 \[\text{改定純保険料}=\text{実績純保険料}\times Z+\text{予定純保険料}\times(1-Z)\] になります。予定純保険料は改定前の純保険料で、改定前の営業保険料に予定損害率を掛けて求めます。(1.1)式は「予定純保険料\(+\)(実績\(-\)予定)\(\times Z\)」と書き直せるので、改定幅を \(Z\) 倍に抑える式だと分かります。
実績純保険料(信頼度で修正したもの)を \(r'\)、1件あたりの実績社費を \(e'\)、実績代理店手数料率を \(\theta'\)、利潤率を \(\delta\) とすると \[P'=\frac{r'+e'}{1-(\theta'+\delta)},\qquad \text{付加率}=\frac{e'}{P'}+\theta'+\delta .\]
損害率法との違いは、社費を「率」でなく「実額」で織り込むことです。
観察期間の経過台数が40,000台、保険金支払件数が1,600件、修正後のインカードロスが400,000千円であった。改定前の営業保険料は1台15,000円、予定損害率は62%、信頼度は0.6である。改定純保険料を求めよ。
解 クレーム頻度は \(1{,}600/40{,}000=0.04\)、平均クレーム額は \(400{,}000\)千円\(/1{,}600=250{,}000\)円なので、実績純保険料は \(0.04\times250{,}000=10{,}000\)円です。予定純保険料は \(15{,}000\times0.62=9{,}300\)円なので \[\text{改定純保険料}=10{,}000\times0.6+9{,}300\times0.4=9{,}720\ \text{円}.\]
損害率法と純保険料法の一致
修正後のインカードロス \(L\)、契約件数 \(N\)、現行料率水準のアーンドプレミアム \(P_E\)、1件あたりの現行保険料 \(p=P_E/N\)、予定損害率 \(\lambda\) とします。全信頼度(\(Z=1\))のとき、純保険料法の新保険料は「実績純保険料÷予定損害率」で \(L/(N\lambda)\) です。損害率法では実績損害率が \(L/P_E\) なので \[\text{新保険料}=p\Bigl(1+\frac{L/P_E-\lambda}{\lambda}\Bigr)=\frac{P_E}{N}\cdot\frac{L}{P_E\,\lambda}=\frac{L}{N\lambda}\] となり一致します。損害率法は「旧料率を調整する方法」、純保険料法は「新料率を算出する方法」ですが、同じデータを使う限り結果は同じです。
2025年度問1(1)アの指示のように、損害率はアーンド保険料に対するインカード保険金で、社費率・代理店手数料率はリトン(元受正味)保険料に対する実績値で作るのが教科書(練習問題)の形です。支払保険金や元受正味保険料を損害率に使うと、用意された誤答の選択肢を選ぶことになります。
2025年度問1(1)アは、予定料率構成割合と直近年度の実績値(元受正味保険料・アーンド保険料・支払保険金・インカード保険金・社費・代理店手数料)から、信頼度0.6の損害率法で営業保険料の料率改定率を求める問題でした。2023年度問2(2)は、全信頼度に必要なクレーム件数(第7章)→信頼度を勘案した改定純保険料→実績社費率を使った営業保険料、の3連問です。2016年度問1Ⅰは、クレーム額分布の変化に伴う営業保険料の改定率の問題でした。
契約条件による営業保険料の調整 A 頻出
長期一時払契約(\(n\) 年)の営業保険料は1年契約の \(K\) 倍(長期係数)。新契約費率 \(\alpha\) は初年度だけ、純保険料率 \(p\) と維持費率 \(\beta\) は毎年度初にかかる。経過 \(t\) 年での未経過料率係数 \(U_t\) は未経過保険料÷契約時保険料。 \[K=\frac{\alpha+(\beta+p)\,\adue_{\angl{n}}}{1-(\theta+\delta)},\qquad U_t=\frac{(\beta+p)\,\adue_{\angl{n-t}}}{\alpha+(\beta+p)\,\adue_{\angl{n}}} .\]
免責金額 \(d\)(エクセス方式)による純保険料の割引率は \(\E[\min(X,d)]/\E[X]\)。指数分布(平均 \(\mu\))なら \(1-\ee^{-d/\mu}\)。営業保険料の割引率は、定額の付加保険料があるとこれより小さい。
短期契約は日割にせず短期料率で割増する(保険料不可分の原則)。分割払は利息・集金の手数・事務費の分だけ割増する。
分割払契約と短期契約
保険期間1年の契約の保険料は契約時の一括払(年払)が基本ですが、分割払もあります。分割払保険料は、年払保険料に一定の割増を付けて分割回数で割ったもので、割増の理由は①払込みの遅れによる利息の損失、②集金回数の増加による手数の増加、③会社事務費の増加です。
保険期間が1年に満たない短期契約では、保険料は日割計算せず、年料率に対する割合で表した短期料率で割増します。保険料は危険度測定の単位とする期間(保険料期間、通常1年)の中で一体不可分とされ(保険料不可分の原則)、①季節による危険の偏り(火災は冬に多いなど)、②逆選択、③期間に按分できない固定費、を考慮するためです。契約者の申出で解約する場合も、既経過期間を短期料率で計算した保険料を差し引いた残りを解約返れい金として返還します。
長期契約の長期係数 S 必修
保険期間が1年を超え、保険料を契約時に一括して払い込む長期契約では、1年ごとの更改の手間(新契約費)が省け、前払いの保険料から運用利息が得られるので、1年契約の保険料率×年数より安くできます。1年契約の営業保険料 \(P\) に対する純保険料率を \(p\)、新契約費率を \(\alpha\)、維持費率を \(\beta\)、代理店手数料等の率を \(\theta\)、利潤率を \(\delta\) とし(\(p+\alpha+\beta+\theta+\delta=1\)。\(p\) は予定損害率 \(\lambda\) と同じ値)、予定利率を \(i\)、\(v=1/(1+i)\) とします。
\(n\) 年の長期一時払契約の営業保険料を \(P'=KP\) とする。新契約費は初年度だけ、純保険料と維持費は毎年度初に支出し、代理店手数料と利潤は \(P'\) に比例するとして、収支相等の原則から \[P'=P\alpha+P(\beta+p)\,\adue_{\angl{n}}+P'(\theta+\delta),\qquad K=\frac{\alpha+(\beta+p)\,\adue_{\angl{n}}}{1-(\theta+\delta)},\qquad \adue_{\angl{n}}=\frac{1-v^n}{1-v}.\] \(K\) を長期係数という。経過期間 \(t\) 年での未経過料率係数(未経過保険料÷契約時保険料)は \[U_t=\frac{(\beta+p)\,\adue_{\angl{n-t}}}{\alpha+(\beta+p)\,\adue_{\angl{n}}} .\]
未経過保険料は、残り \(n-t\) 年分の純保険料と維持費の現価を、営業保険料ベースに直したもの \(P(\beta+p)\adue_{\angl{n-t}}/\{1-(\theta+\delta)\}\) で、新契約費はすでに支出済みなので含みません。分母の契約時保険料は \(KP\) です。
1年契約の予定料率構成割合が、予定損害率60%、新契約費率10%、維持費率10%、代理店手数料率15%、利潤率5%である。保険期間3年の長期一時払契約について、予定利率を2%として長期係数 \(K\) と、1年経過時の未経過料率係数 \(U_1\) を求めよ。
解 \(v=1/1.02\) より、\(\adue_{\angl{3}}=1+v+v^2\approx2.941561\)、\(\adue_{\angl{2}}=1+v\approx1.980392\) です。 \[\begin{aligned} K&=\frac{0.10+(0.10+0.60)\times2.941561}{1-(0.15+0.05)}=\frac{2.159093}{0.80}\approx2.699,\\ U_1&=\frac{0.70\times1.980392}{2.159093}=\frac{1.386275}{2.159093}\approx0.642 . \end{aligned}\] 3年分を1年契約で3回結ぶ場合(3倍)より約10%安くなります。
「第3保険年度末に解約」は経過3年なので、5年契約なら残りは \(\adue_{\angl{2}}\) です。また、未経過料率係数の分子に新契約費率 \(\alpha\) を入れないこと(初年度にすでに支出済み)。分母には入ります。
免責金額と保険料の割引 A 頻出
損害の一部を被保険者に自己負担させる方法には、損害額の一定割合を支払う縮小てん補方式、免責金額 \(d\) を超える部分だけを支払うエクセス方式、損害額が \(d\) を超えたら全額を支払うフランチャイズ方式があります(図1.3)。とくに断らない限り、免責はエクセス方式です。
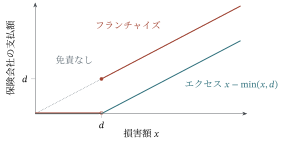
図 1.3 免責方式ごとの保険会社の支払額(免責金額 \(d\))
損害額 \(X\) の分布関数を \(F\)、密度を \(f\) とします。エクセス方式では、被保険者の自己負担額は \(\min(X,d)\)、保険会社の支払額は \(X-\min(X,d)=\pos{X-d}\)、支払対象となる事故の割合は \(1-F(d)\) です。平均は次のとおりです。 \[\begin{aligned} \text{平均自己負担額}\quad&\E[\min(X,d)]=\int_0^d xf(x)\dd x+d\,\bigl(1-F(d)\bigr),\\ \text{全事故あたりの平均支払額}\quad&\E[X-\min(X,d)]=\int_d^\infty xf(x)\dd x-d\,\bigl(1-F(d)\bigr),\\ \text{支払1件あたりの平均支払額}\quad&\E[X-\min(X,d)\cond X>d]=\frac{1}{1-F(d)}\int_d^\infty xf(x)\dd x-d . \end{aligned}\] 「全事故あたり」は支払とならない事故も含めた平均です。フランチャイズ方式の支払1件あたりの平均は \(\E[X\cond X>d]\)、縮小割合 \(b\) の縮小てん補なら \(\E[bX]=b\,\E[X]\) です。
免責金額 \(d\) を設けてもクレーム頻度は変わらないとすると、純保険料 \(p\) は \((1-g)\,p\) に下がる。純保険料の割引率は \[g=1-\frac{\E[X-\min(X,d)]}{\E[X]}=\frac{\E[\min(X,d)]}{\E[X]} .\] 付加保険料が定額 \(c_0\)、純保険料の \(c_1\) 倍、営業保険料の \(c_2\) 倍のとき、営業保険料は \[\frac{c_0+(1+c_1)\,p}{1-c_2}\ \longrightarrow\ \frac{c_0+(1+c_1)(1-g)\,p}{1-c_2},\qquad \text{割引率}\ G=\frac{(1+c_1)\,p}{c_0+(1+c_1)\,p}\;g .\]
定額の付加保険料 \(c_0\) がなければ \(G=g\) で、営業保険料の割引率は純保険料の割引率に一致します(教科書の練習問題3)。\(c_0>0\) なら、定額部分は免責によって減らないので \(G<g\) です。
損害額 \(X\) が平均50の指数分布に従う。免責金額10(エクセス方式)を設けたときの、全事故あたりの平均支払額と純保険料の割引率を求めよ。必要であれば \(\ee^{-0.2}=0.81873\) を用いよ。
解 指数分布では \(\E[\min(X,d)]=\int_0^d\P(X>x)\dd x=\mu\,(1-\ee^{-d/\mu})\) なので、 \[\E[\min(X,10)]=50\,(1-\ee^{-0.2})\approx9.063,\qquad \E[X-\min(X,10)]=50\,\ee^{-0.2}\approx40.94 .\] 割引率は \(g=1-\ee^{-0.2}\approx18.1\%\) です。平均損害額の50を免責金額にしても、割引率は \(1-\ee^{-1}\approx63.2\%\) にとどまります(教科書の例1-1)。
\(\E[\min(X,d)]=\int_0^d\P(X>x)\dd x\) は、部分積分 \(\int_0^d xf(x)\dd x=\bigl[-x(1-F(x))\bigr]_0^d+\int_0^d(1-F(x))\dd x\) から得られ、分布を問わず使えます。免責・支払限度のある支払の分布と推定は第3章で扱います。
教科書1.3.4節(4)の免責金額 \(a\)、割引率 \(d\)・\(D\)、係数 \(\alpha,\beta,\gamma\) を、本書では \(d\)、\(g\)・\(G\)、\(c_0,c_1,c_2\) と書きます(免責金額を全章で \(d\) にそろえるため)。
2019年度問1Ⅰは5年長期一時払契約の長期係数と第3保険年度末の未経過料率係数、2022年度問2(1)は上昇トレンド下の長期一時払契約の実際の利潤率と純保険料割合を求める問題でした。2017年度問1Ⅱも、2年一時払契約を混ぜたときの純保険料割合の問題です。
リトン・アーンド、ペイド・インカードを区別し、3つの統計ベースの損害率を出せる S 必修
損害率法で、信頼度と実績の社費率・手数料率を使って料率改定率を求められる S 必修
純保険料法で、頻度×平均クレーム額から改定純保険料と営業保険料を求められる S 必修
長期係数 \(K\) と未経過料率係数 \(U_t\) を導出し、数値で計算できる S 必修
契約年度基準と支払年度基準の平均支払額の比を、件数と単価の表から求められる A 頻出
12分の1法・24分の1法でアーンドプレミアムを計算できる A 頻出
免責金額による純保険料・営業保険料の割引率を求められる A 頻出
料率の分類と算定方法、料率測定単位の3要件を説明できる B 余力
アクチュアリー一次試験 合格ナビ
アプリなら、空欄ごとに記号を選ぶ本番と同じ形式で問題を解いて自動採点し、間違えた問題を受験日に合わせて出し直します。電卓と、180分の模擬試験も使えます。