生保数理 第1章 利息の計算
生保数理の参考書の第1章です(無料公開)。この章の問題は第1章の問題にあります。
この章の節
生保数理のすべての現価計算の土台になる章です。この章だけで出るのは毎年問題1の1問(4点)程度ですが、確定年金の閉形式と \((1+i)^n\) を1つの文字でおく解き方は、第4章以降の保険料・責任準備金の計算でそのまま使います。√電卓で根を求める手順にも、ここで慣れておいてください。
- 出題データ
-
直近10年の配点シェア 4.9% 出題された年 10年中10年
- 重要度
-
S 必修毎年1問出る確実な得点源で、全章の前提になります
- 典型パターン
-
年金の終価と現価の倍率条件から予定利率を求める問題、累加・等比の永久年金の現価、利息の恒等式の正誤
- この章の目標
-
\(\adue_{\angl{n}}=(1-v^n)/d\) などの閉形式を自在に使い分け、未知の利率を「\((1+i)^n=x\) とおいて \(x\) の方程式にする」形で求められること
複利・名称利率・利力 S 必修
現価率 \(v=1/(1+i)\)、割引率 \(d=iv=1-v\)。\((1-d)(1+i)=1\) で、\(d\) は「期首に前払いする利息」。
年 \(k\) 回転化の名称利率 \(i^{(k)}\) と名称割引率 \(d^{(k)}\) は \(\bigl(1+i^{(k)}/k\bigr)^k=1+i\)、\(\bigl(1-d^{(k)}/k\bigr)^k=1-d\)。利力は \(\delta=\log(1+i)=\lim i^{(k)}\)。大小は \(d<d^{(k)}<\delta<i^{(k)}<i\)。
便利な関係:\(\dfrac{1}{d^{(k)}}-\dfrac{1}{i^{(k)}}=\dfrac1k\)、\(i^{(k)}=d^{(k)}(1+i)^{1/k}\)。\(k=2,4,8\) なら \((1+i)^{1/k}\) は √ を1〜3回押せば求まる。
複利と等価
元金 \(P\) を利率 \(i\) で \(n\) 期間運用したとき、利息を元金に繰り入れずに期間に比例して付ける方法を単利(元利合計 \(P(1+ni)\))、期ごとに利息を元金に繰り入れる方法を複利(元利合計 \(S=P(1+i)^n\))といいます。\(S\) を \(P\) の終価、\(P\) を \(S\) の現価と呼びます。生保数理の計算はすべて複利で、利息を付ける単位期間は1年です。
年利率 \(i\) に対し \[v=\frac{1}{1+i},\qquad d=1-v=\frac{i}{1+i}=iv\] をそれぞれ現価率、割引率という。\(v\) は1年後に支払う1の現時点の価値、\(d\) は1を1年早く支払うために失う利息(期首に前払いする利息)である。
\(d(1+i)=i\) なので、\(d\) は「1年後に受け取る利息 \(i\)」の現価です。複利のもとで、ある時点の金額を別の時点の金額と同じ価値とみなすとき、両者は等価であるといいます。\(m\) 年後に支払う \(S\) と \(n\) 年後に支払う \(T\) は、現時点でまとめて \(v^mS+v^nT\) と等価です。この「すべての金額を1つの時点に移してから比べる」考え方が、第4章の収支相等の原則につながります。
名称利率と実利率
預金のように半年ごとに利息を元金に繰り入れる場合、「年利率6%」といえば1年後の元利合計は \((1+0.06/2)^2=1.0609\) で、実際に得られる利息は \(6.09\%\) です。一般に1年を \(k\) 回に分け、各期に \(j/k\) の利率を適用するとき、\(k\) を転化回数、\(j\) を名称利率といい \(i^{(k)}\) と書きます。これに対し、1年間に実際に得られる利息の割合 \(i\) を実利率といいます。割引率についても同じ考え方で名称割引率 \(d^{(k)}\) を定めます。
\[\Bigl(1+\frac{i^{(k)}}{k}\Bigr)^{k}=1+i,\qquad \Bigl(1-\frac{d^{(k)}}{k}\Bigr)^{k}=1-d,\qquad \delta=\lim_{k\to\infty}i^{(k)}=\lim_{k\to\infty}d^{(k)}=\log(1+i).\] したがって \(i^{(k)}=k\{(1+i)^{1/k}-1\}\)、\(d^{(k)}=k\{1-(1+i)^{-1/k}\}\)、\(1+i=\ee^{\delta}\)、\(v=\ee^{-\delta}\) であり、 \[d<d^{(k)}<\delta<i^{(k)}<i\qquad(k\ge2),\qquad \frac{1}{d^{(k)}}-\frac{1}{i^{(k)}}=\frac1k .\]
最後の等式は、\(u=(1+i)^{1/k}\) とおくと \(i^{(k)}/k=u-1\)、\(d^{(k)}/k=1-u^{-1}=(u-1)/u\) なので、\(k/d^{(k)}-k/i^{(k)}=(u-1)/(u-1)=1\) となることから分かります。両辺に \(i^{(k)}d^{(k)}\) を掛けた \(i^{(k)}-d^{(k)}=i^{(k)}d^{(k)}/k\) の形でも使います(\(k=1\) なら \(i-d=id\))。\(\delta\) は、元金1に微小時間 \(\Delta t\) の間に生じる利息が \(\delta\,\Delta t\) となるような「瞬間の利率」です。\(\delta\approx(i+d)/2\) はよい近似になります。
\(i^{(k)}\) は \(k\) とともに減少して \(\delta\) に近づき、\(d^{(k)}\) は増加して \(\delta\) に近づきます(図1.1)。利息を細かく繰り入れるほど、同じ実利率を得るのに必要な名称利率は小さくて済むからです。
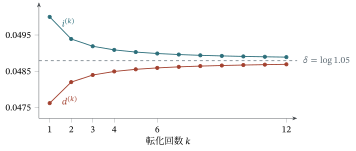
図 1.1 実利率 \(i=5\%\) に対する名称利率 \(i^{(k)}\) と名称割引率 \(d^{(k)}\)
実利率 \(i=4\%\) のとき、\(i^{(2)}\)、\(i^{(4)}\)、\(d^{(4)}\) を求め、\(\delta=\log1.04\approx0.039221\) と大小を比べよ。
解 \(\sqrt{1.04}\approx1.0198039\)、もう一度 √ を押して \(1.04^{1/4}\approx1.0098534\) です。 \[\begin{aligned} i^{(2)}&=2\,(1.0198039-1)\approx0.039608,\qquad i^{(4)}=4\,(1.0098534-1)\approx0.039414,\\ d^{(4)}&=\frac{i^{(4)}}{1.04^{1/4}}=\frac{0.039414}{1.0098534}\approx0.039029 . \end{aligned}\] \(d=0.04/1.04\approx0.038462\) なので、\(d<d^{(4)}<\delta<i^{(4)}<i^{(2)}<i\) が確かめられます。また \(1/d^{(4)}-1/i^{(4)}\approx25.6220-25.3720=0.25=1/4\) です。
微分の公式
予定利率を変えたときの影響(第8章)では、\(v^n\) の微分を使います。\(v=(1+i)^{-1}=\ee^{-\delta}\) より \[\frac{\dd v^n}{\dd i}=-n\,v^{n+1},\qquad \frac{\dd v^n}{\dd\delta}=-n\,v^{n},\qquad \frac{\dd\delta}{\dd i}=v .\] \(i\) で微分すると \(v\) が1つ余分に付くのは、\(\dd\delta/\dd i=v\) だからです。
資産利回りの計算 B 余力
年始資産 \(A\)、年末資産 \(B\)、年間の利息収入 \(I\) から、その年度の利回りをハーディの公式 \(i=2I/(A+B-I)\) で求める。
分母 \((A+B-I)/2\) は「利息による増加を除いた年間の平均投資資産」。単純な \(I/A\) や \(I/\{(A+B)/2\}\) とは値が異なる。
保険会社の資産は、利息収入だけでなく保険料収入や保険金支払によっても増減します。このとき資産の利回りを測るのがハーディ(G. F. Hardy)の公式です。資産 \(A(t)\) が年始の \(A\) から年末の \(B\) まで直線的に増え、常に利力 \(\delta\) で利息を生むとすれば、年間の利息は \(I=\int_0^1\delta A(t)\dd t=\delta(A+B)/2\) です。これと \(i=\ee^{\delta}-1\approx\delta(1-\delta/2)^{-1}\) を組み合わせると \[i\approx\frac{2I}{A+B}\cdot\frac{1}{1-\dfrac{I}{A+B}}=\frac{2I}{A+B-I}\] が得られます。
年始総資産 50,000 億円、年末総資産 54,000 億円、利息および配当金収入 1,500 億円のとき、ハーディの公式による総資産利回りを求めよ。
解 \(i=\dfrac{2\times1{,}500}{50{,}000+54{,}000-1{,}500}=\dfrac{3{,}000}{102{,}500}\approx2.93\%\) です。単純な \(I/A=3.00\%\) や \(I/\{(A+B)/2\}\approx2.88\%\) とは異なり、選択肢の刻みによっては別の答えになります。
2019年度問1(1)では、名称利率の実利率、年金の値から逆算した利率、ハーディの公式による総資産利回り、減債基金を使う借入れの実質的な利率の4つを数値化し、大きい順に並べる問題が出ました。1.6節の減債基金の式まで含めて、各利率を1つずつ確実に計算できることが求められます。
確定年金 S 必修
期始払 \(\adue_{\angl{n}}=\dfrac{1-v^n}{d}\)、期末払 \(a_{\angl{n}}=\dfrac{1-v^n}{i}\)、終価 \(\sdue_{\angl{n}}=\dfrac{(1+i)^n-1}{d}\)、\(s_{\angl{n}}=\dfrac{(1+i)^n-1}{i}\)。期始払の分母は \(d\)、期末払の分母は \(i\)。
据置 \(\defer{f}\adue_{\angl{n}}=v^f\adue_{\angl{n}}=\adue_{\angl{f+n}}-\adue_{\angl{f}}\)、永久年金 \(\adue_{\infty}=1/d\)、\(a_{\infty}=1/i\)。
終価と現価の関係式から利率を求める問題は、\(x=(1+i)^n\) とおいて \(x\) の2次方程式にする。\(s_{\angl{2n}}=c\,a_{\angl{n}}\) なら \(x^2+x-c=0\)。
一定の間隔で継続的に支払われる一連の金額を年金といい、期間中は無条件に支払う確定年金と、人の生存を条件に支払う生命年金(第4章)があります。年金を期間の初めに支払うものを期始払、終わりに支払うものを期末払といいます。
毎年1ずつ \(n\) 年間支払う確定年金について、年金開始時点での現価と、最後の支払の属する期間の終わり(\(n\) 年後)での終価を \[\adue_{\angl{n}}=\sum_{t=0}^{n-1}v^t,\qquad a_{\angl{n}}=\sum_{t=1}^{n}v^t,\qquad \sdue_{\angl{n}}=\sum_{t=1}^{n}(1+i)^t,\qquad s_{\angl{n}}=\sum_{t=0}^{n-1}(1+i)^t\] と書く(\(\adue,\sdue\) は期始払、\(a,s\) は期末払)。\(f\) 年据え置いてから \(n\) 年間支払う年金の現価を \(\defer{f}\adue_{\angl{n}}\)、\(\defer{f}a_{\angl{n}}\) と書く。
どの時点の支払をどの時点に集めているかを図1.2で確かめてください。現価はすべて時点0、終価はすべて時点 \(n\) で評価します。等比級数の和から次の閉形式が得られます。
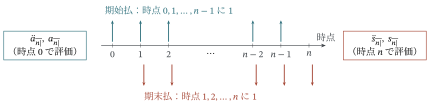
図 1.2 確定年金の支払時点と評価時点
\[\adue_{\angl{n}}=\frac{1-v^n}{d},\qquad a_{\angl{n}}=\frac{1-v^n}{i},\qquad \sdue_{\angl{n}}=\frac{(1+i)^n-1}{d},\qquad s_{\angl{n}}=\frac{(1+i)^n-1}{i}.\] \(\adue_{\angl{n}}=(1+i)a_{\angl{n}}=1+a_{\angl{n-1}}\)、\(\sdue_{\angl{n}}=(1+i)s_{\angl{n}}=s_{\angl{n+1}}-1\)、\(v^n\sdue_{\angl{n}}=\adue_{\angl{n}}\)、\(v^ns_{\angl{n}}=a_{\angl{n}}\)。
\(d\,\adue_{\angl{n}}=1-v^n\) は「時点0で1を借り、毎年度始に前払い利息 \(d\) を払い、\(n\) 年後に1を返す」と読めます。同様に \(i\,s_{\angl{n}}=(1+i)^n-1\) は、元金1を \(n\) 年運用したときの利息の合計を、毎年末の利息 \(i\) の終価として数えたものです。\(n\to\infty\) とすれば永久年金 \(\adue_{\infty}=1/d\)、\(a_{\infty}=1/i\) が得られます。
年金現価と終価の逆数の間には \[\frac{1}{a_{\angl{n}}}=\frac{i}{1-v^n}=i+\frac{i\,v^n}{1-v^n}=i+\frac{1}{s_{\angl{n}}}\] の関係があり、1.6節の元利均等返済と減債基金が同じ負担になることを表しています。
利率の逆算 S 必修
現価や終価の関係式から予定利率を求める問題は、ほぼ毎年出ます。式に現れる \((1+i)^n\) や \(v^n\) を1つの文字 \(x\) でおき、\(x\) の方程式を解いてから、√ を重ねて \(i\) を求めます。
\(s_{\angl{64}}=6\,a_{\angl{32}}\) のとき、予定利率 \(i\ (i>0)\) を求めよ。
解 \(x=(1+i)^{32}\) とおくと、\(s_{\angl{64}}=(x^2-1)/i\)、\(a_{\angl{32}}=(1-1/x)/i\) なので \[x^2-1=\frac{6\,(x-1)}{x}\quad\Longrightarrow\quad x\,(x+1)=6\quad\Longrightarrow\quad x^2+x-6=(x+3)(x-2)=0 .\] \(x>1\) より \(x=2\)、\(i=2^{1/32}-1\) です。2 に √ を5回押すと \(1.414214\to1.189207\to1.090508\to1.044274\to1.021897\) となり、\(i\approx2.19\%\) です。
\(x=1\) は両辺の \((x-1)\) を払う前の自明な解で、\(i=0\) に当たります。\(s_{\angl{2n}}=c\,a_{\angl{n}}\) の形なら、\(c\) の値によらずいつも \(x^2+x-c=0\) という同じ2次方程式になります。
\(\adue_{\angl{n}}\) と \(\sdue_{\angl{n}}\) の分母は \(d\)、\(a_{\angl{n}}\) と \(s_{\angl{n}}\) の分母は \(i\) です。問題文の「期始払」「期末払」を必ず確かめます。また、終価は最後の支払の時点ではなく、期始払でも期末払でも「\(n\) 年後」で評価します。期始払の \(\sdue_{\angl{n}}\) は、最後の支払(時点 \(n-1\))からさらに1年分の利息が付いた値です。
2024年度問1(3)は \(s_{\angl{2n}}=3a_{\angl{n}}\)、2021年度問1(1)は \(s_{\angl{128}}=12a_{\angl{64}}\)、2017年度問1(1)は \(s_{\angl{2n}}=3.75a_{\angl{n}}\) から予定利率を求める問題でした。どれも \(x^2+x-c=0\) に帰着します。\(n\) が与えられないときは、別に与えられた \(\adue_{\angl{2n}}\) などの値と \(x\) から \(d\) や \(i\) を出します(\(\adue_{\angl{2n}}=(1-x^{-2})/d\))。
年 \(k\) 回払・連続払の確定年金 A 頻出
年金年額1を年 \(k\) 回(毎回 \(1/k\))払う年金:\(\adue^{(k)}_{\angl{n}}=\dfrac{1-v^n}{d^{(k)}}\)、\(a^{(k)}_{\angl{n}}=\dfrac{1-v^n}{i^{(k)}}\)。連続払は \(\abar_{\angl{n}}=\dfrac{1-v^n}{\delta}\)、\(\sbar_{\angl{n}}=\dfrac{(1+i)^n-1}{\delta}\)。
大小は \(a_{\angl{n}}<a^{(k)}_{\angl{n}}<\abar_{\angl{n}}<\adue^{(k)}_{\angl{n}}<\adue_{\angl{n}}\)。分子はすべて \(1-v^n\) で、分母が \(i>i^{(k)}>\delta>d^{(k)}>d\) の順だから。
近似:\(\adue^{(k)}_{\angl{n}}\approx\adue_{\angl{n}}-\dfrac{k-1}{2k}(1-v^n)\)。
1年を \(k\) 回に分け、毎回 \(1/k\) ずつ支払う年金(年金年額1)を考え、記号の右肩に \((k)\) を付けて表します。年利率 \(i\) で計算すると、例えば期始払の現価は \[\adue^{(k)}_{\angl{n}}=\frac1k\bigl(1+v^{1/k}+v^{2/k}+\cdots+v^{n-1/k}\bigr) =\frac1k\cdot\frac{1-v^n}{1-v^{1/k}}=\frac{1-v^n}{d^{(k)}}\] です(\(k(1-v^{1/k})=d^{(k)}\))。\(n\) が \(1/k\) の倍数なら整数でなくても成り立ちます。\(k\to\infty\) とした連続払の年金は \[\abar_{\angl{n}}=\int_0^nv^t\dd t=\frac{1-v^n}{\delta},\qquad \sbar_{\angl{n}}=\int_0^n(1+i)^t\dd t=\frac{(1+i)^n-1}{\delta}\] で、\(n\) が任意の正の実数で成り立ちます。
\[\adue^{(k)}_{\angl{n}}=\frac{1-v^n}{d^{(k)}},\quad a^{(k)}_{\angl{n}}=\frac{1-v^n}{i^{(k)}},\quad \abar_{\angl{n}}=\frac{1-v^n}{\delta},\] \[i\,s_{\angl{n}}=i^{(k)}s^{(k)}_{\angl{n}}=\delta\,\sbar_{\angl{n}}=d^{(k)}\sdue^{(k)}_{\angl{n}}=d\,\sdue_{\angl{n}}=(1+i)^n-1 .\] また \(\adue^{(k)}_{\angl{n}}=\adue^{(k)}_{\angl{1}}\,\adue_{\angl{n}}\)、\(a^{(k)}_{\angl{n}}=s^{(k)}_{\angl{1}}\,a_{\angl{n}}\)(各年度の \(k\) 回分を1年分にまとめる)。
\(\adue^{(k)}_{\angl{1}}=d/d^{(k)}\) を \(d\) で展開すると \[1-\adue^{(k)}_{\angl{1}}\approx\frac{k-1}{2k}\,d+\frac{k^2-1}{12k^2}\,d^2\] です(教科書(1.6.23))。第1項だけを残して \(\adue_{\angl{n}}\) を掛けると、実用上十分な近似 \[\adue^{(k)}_{\angl{n}}\approx\adue_{\angl{n}}-\frac{k-1}{2k}\,(1-v^n)\] が得られます。1年分の支払が平均して \((k-1)/(2k)\) 年遅れる分だけ、利息 \(d\) を失うと読めます。第4章の生命年金の近似 \(\adue^{(k)}_x\approx\adue_x-\frac{k-1}{2k}\) も同じ考え方です。
予定利率 \(3\%\) のとき、期始払・年4回払・年金年額1・10年の確定年金の現価 \(\adue^{(4)}_{\angl{10}}\) を求めよ。必要であれば \(v^{10}=0.744094\) を用いよ。また近似式の値と比べよ。
解 \(1.03^{1/4}=\sqrt{\sqrt{1.03}}\approx1.0074171\) より \(d^{(4)}=4\,(1-1/1.0074171)\approx0.029450\) です。 \[\adue^{(4)}_{\angl{10}}=\frac{1-0.744094}{0.029450}\approx8.6896 .\] 一方 \(\adue_{\angl{10}}=(1-0.744094)\times1.03/0.03\approx8.7861\) なので、近似式は \(8.7861-\frac38\times0.255906\approx8.6901\) で、正しい値との差は \(0.0006\) 程度にとどまります。
変動年金 S 必修
累加年金(1, 2, …, \(n\)):\((Ia)_{\angl{n}}=\dfrac{\adue_{\angl{n}}-n\,v^n}{i}\)、\(\Iadue_{\angl{n}}=\dfrac{\adue_{\angl{n}}-n\,v^n}{d}\)。累減年金(\(n, n-1,\ldots,1\)):\((Da)_{\angl{n}}=\dfrac{n-a_{\angl{n}}}{i}\)。
永久年金:\((Ia)_{\infty}=\dfrac{1}{id}=\dfrac1i+\dfrac1{i^2}\)、\(\Iadue_{\infty}=\dfrac1{d^2}\)。初年度1・毎年 \(h\) ずつ増える期末払永久年金は \(\dfrac1i+\dfrac{h}{i^2}\)。
等比(1, \(r\), \(r^2\), …)の期末払年金:\(\dfrac{1-r^nv^n}{1+i-r}\)、永久なら \(\dfrac{1}{1+i-r}\)(\(r<1+i\))。
支払額が毎回変わる年金を変動年金といいます。期末払で第1年度の年金額が1、以後毎年 \(h\) ずつ増える年金の現価は、\(a'=v^2+2v^3+\cdots+(n-1)v^n\) とおくと \(a_{\angl{n}}+h\,a'\) です。\(a'-v\,a'=v^2+\cdots+v^n-(n-1)v^{n+1}\) から \(a'=(a_{\angl{n}}-nv^n)/i\) となり \[a_{\angl{n}}+h\,a'=\Bigl(1+\frac hi\Bigr)a_{\angl{n}}-\frac{n\,v^n\,h}{i}\] です(教科書(1.8.1))。\(h=1\) の場合を累加年金といい、\((Ia)_{\angl{n}}\) と書きます。
\[(Ia)_{\angl{n}}=\frac{\adue_{\angl{n}}-n\,v^n}{i},\qquad \Iadue_{\angl{n}}=\frac{\adue_{\angl{n}}-n\,v^n}{d},\qquad (Da)_{\angl{n}}=\frac{n-a_{\angl{n}}}{i},\qquad (Is)_{\angl{n}}=\frac{\sdue_{\angl{n}}-n}{i}.\] \((Ia)_{\angl{n}}+(Da)_{\angl{n}}=(n+1)\,a_{\angl{n}}\)。
累加年金は、据置年金を積み重ねたものとみることもできます(図1.3)。時点 \(s+1\) から始まる \(n-s\) 年の期末払年金 \(\defer{s}a_{\angl{n-s}}=(v^s-v^n)/i\) を \(s=0,1,\ldots,n-1\) について足すと \[(Ia)_{\angl{n}}=\sum_{s=0}^{n-1}\frac{v^s-v^n}{i}=\frac{\adue_{\angl{n}}-n\,v^n}{i}\] です。各層を時点 \(s\) から見た「残りの年金」と考えると、分子の \(\adue_{\angl{n}}\) と \(n\,v^n\) の意味がつかめます。累減年金も同様に、\(\sum_{s=1}^{n}a_{\angl{s}}=\sum(1-v^s)/i=(n-a_{\angl{n}})/i\) です。
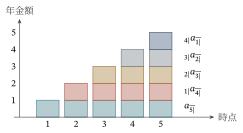
図 1.3 累加年金 \((Ia)_{\angl{5}}\) を据置年金の層に分ける
等比で変わる年金は、等比級数の和として直接計算します。期末払で第1年度1、以後 \(r\) 倍ずつ変わる \(n\) 年の年金は \[v+rv^2+\cdots+r^{n-1}v^n=v\cdot\frac{1-r^nv^n}{1-rv}=\frac{1-r^nv^n}{(1+i)-r}\] で、\(rv=1\) なら \(nv\) です。永久年金の現価は \(r<1+i\) のときだけ収束し、\(1/(1+i-r)\) になります。
期始払・年金額1の永久年金の現価が \(\adue_{\infty}=41\) である予定利率のもとで、期末払の累加永久年金 \((Ia)_{\infty}\) と期始払の累加永久年金 \(\Iadue_{\infty}\) を求めよ。
解 \(\adue_{\infty}=1/d=41\) より \(d=1/41\)、\(i=d/(1-d)=1/40\) です。\(n\to\infty\) で \(n\,v^n\to0\)、\(\adue_{\angl{n}}\to1/d\) なので \[(Ia)_{\infty}=\frac{1}{id}=40\times41=1{,}640,\qquad \Iadue_{\infty}=\frac1{d^2}=41^2=1{,}681 .\]
累加年金の分子はどちらも \(\adue_{\angl{n}}-n\,v^n\) で、期末払 \((Ia)_{\angl{n}}\) は \(i\) で、期始払 \(\Iadue_{\angl{n}}\) は \(d\) で割ります。分子を \(a_{\angl{n}}-n\,v^n\) としてしまう誤りも多いので、\(n=1\) を代入して \((Ia)_{\angl{1}}=v\) になるか確かめる習慣をつけてください。
2025年度問1(1)は、この例題と同じく永久年金の現価から利率を逆算し、累加永久年金の現価を求める問題でした。2020年度問1(1)は等差で増える永久年金と等比で増える永久年金の現価が等しくなる増加額 \(h\)、2013年度問1(1)は10年間増加した後に10年間減少する年金の現価で、\((Ia)\) と \((Da)\) の組合せに分解して解きます。
利率の求め方と債務の返済・積立 A 頻出
金利計算表の2つの利率の値で挟み、直線補間 \(\dfrac{i-i_1}{i_2-i_1}=\dfrac{\adue_1-a}{\adue_1-\adue_2}\) で利率を求める。
元利均等返済:年返済額 \(R=S/a_{\angl{n}}\)、第 \(t\) 回の返済額のうち元金部分は \(R\,v^{n-t+1}\)、利息部分は \(R\,(1-v^{n-t+1})\)、第 \(t\) 回返済後の残存元金は \(R\,a_{\angl{n-t}}\)。
減債基金:毎年の負担 \(S\,i'+S/s^{(j)}_{\angl{n}}\)(\(i'\) は借入金利率、\(j\) は積立利率)。\(j=i'\) なら元利均等返済と同じ。
元金償還保険の保険料 \(P_{\angl{n}}=1/\sdue_{\angl{n}}=1/\adue_{\angl{n}}-d\)、責任準備金 \({}_tV_{\angl{n}}=\sdue_{\angl{t}}/\sdue_{\angl{n}}=1-\adue_{\angl{n-t}}/\adue_{\angl{n}}\)。
利率(利回り)の求め方
価格と期間から利率を求めるには、金利計算表で値を挟む2つの利率 \(i_1<i_2\) をとり、直線補間します。たとえば期始払年金の現価が \(a\) で、\(\adue_{\angl{n}}\) の値が \(i_1\) で \(\adue_1\)、\(i_2\) で \(\adue_2\)(\(\adue_1>a>\adue_2\))なら \[\frac{i-i_1}{i_2-i_1}=\frac{\adue_1-a}{\adue_1-\adue_2}\] です。現価は利率について凸な減少関数なので、補間した利率は真の値よりわずかに大きくなりますが、表の刻みが細かければ差は小さく、試験の選択肢の刻みでは問題になりません。
元利均等返済
元金 \(S\) を \(n\) 年間、年1回期末に同額 \(R\) ずつ返済する方法を元利均等返済といいます。すべての返済額の現価が元金に等しいので \(R=S/a_{\angl{n}}\) です。第 \(t\) 回の返済直前の残存元金は、残り \(n-t+1\) 回の返済額の現価 \(R\,a_{\angl{n-t+1}}\) なので、その1年分の利息は \(i\,R\,a_{\angl{n-t+1}}=R\,(1-v^{n-t+1})\)、残りの \(R\,v^{n-t+1}\) が元金の返済になります(図1.4)。返済が進むと利息部分が減り、元金部分が増えます。
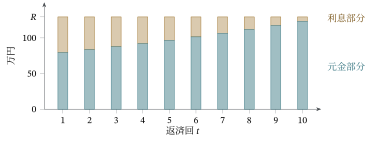
図 1.4 元金1,000万円を年5%・10年で元利均等返済するときの返済額の内訳
元金1,000万円を年利率5%、年1回期末・10年間の元利均等返済で返す。年返済額 \(R\) と、第1回・第10回の返済額のうち元金部分を求めよ。必要であれば \(a_{\angl{10}}=7.72173\) を用いよ。
解 \(R=10{,}000{,}000/7.72173\approx1{,}295{,}046\) 円です。第1回の元金部分は \(R\,v^{10}=R-0.05\times10{,}000{,}000=795{,}046\) 円(利息は元金全体の5%)、第10回は \(R\,v=1{,}295{,}046/1.05\approx1{,}233{,}377\) 円です。
減債基金
元金は返さずに毎期の利息 \(S\,i'\) だけを支払い、別に元金返済のための積立金(減債基金)を利率 \(j\) で積み立てる方法もあります。\(n\) 年後に \(S\) を積み立てるための毎年末の積立額は \(S/s^{(j)}_{\angl{n}}\) なので、毎年の負担は \[S\,i'+\frac{S}{s^{(j)}_{\angl{n}}}\] です。\(j=i'\) なら \(1/a_{\angl{n}}=i+1/s_{\angl{n}}\) より元利均等返済の年返済額と一致します。\(j\ne i'\) のときは、この負担を元利均等返済の返済額とみなす利率、すなわち \(1/a^{(i)}_{\angl{n}}=i'+1/s^{(j)}_{\angl{n}}\) を満たす \(i\) を「実質的な借入金利率」と考えます(2019年度問1(1)の(E))。
元金償還保険と年金積立保険
毎年度始に一定額を積み立てて \(n\) 年後に1を得る契約を元金償還保険(定期積金)といい、毎年の積立額を保険料 \(P_{\angl{n}}\) と呼びます。\(P_{\angl{n}}\,\sdue_{\angl{n}}=1\) より \[P_{\angl{n}}=\frac{1}{\sdue_{\angl{n}}}=\frac{v^n}{\adue_{\angl{n}}}=\frac{1}{\adue_{\angl{n}}}-d\] です。\(v^n\) は \(n\) 年後の1の一時払保険料 \(A_{\angl{n}}\) に当たり、\(A_{\angl{n}}=1-d\,\adue_{\angl{n}}\) は第4章の \(A_x=1-d\,\adue_x\) の原型です。\(t\) 年経過時(第 \(t+1\) 回の払込直前)の積立額は、過去の積立の終価としても、将来の給付と保険料の現価の差としても書けます。 \[{}_tV_{\angl{n}}=P_{\angl{n}}\,\sdue_{\angl{t}}=\frac{\sdue_{\angl{t}}}{\sdue_{\angl{n}}} \qquad\text{(過去法)},\qquad {}_tV_{\angl{n}}=v^{n-t}-P_{\angl{n}}\,\adue_{\angl{n-t}}=1-\frac{\adue_{\angl{n-t}}}{\adue_{\angl{n}}} \qquad\text{(将来法)}.\] これが第6章の責任準備金の過去法・将来法の最も簡単な例です。
\(m\) 年間積み立てた後、年金額 \(r\) の期始払確定年金を \(n\) 年間支払う契約を年金積立保険といいます。\(m\) 年後の必要額 \(r\,\adue_{\angl{n}}\) を元金償還保険の保険金とみれば、年払保険料は \[P=\frac{r\,\adue_{\angl{n}}}{\sdue_{\angl{m}}}=\frac{r\,v^m\adue_{\angl{n}}}{\adue_{\angl{m}}}=\frac{r\cdot\defer{m}\adue_{\angl{n}}}{\adue_{\angl{m}}}\] です(教科書(1.14.1)(1.14.2))。積立の途中で利率が変わったときは、その時点の積立額を新しい利率で運用し直すと考えて、残りの期間の保険料や年金額を決め直します(問題1.8)。
2014年度問1(1)は元利均等返済と元金均等返済の総返済額の比、2016年度問1(1)は積立期間の異なる2つの年金積立保険の保険料の関係、2023年度問1(1)は積立の途中で年利率が2回引き下げられたときの積立額の見直しでした。どれも「積立額=必要額の現価−将来の積立額の現価」で解けます。
\(v,d,i^{(k)},d^{(k)},\delta\) の関係と大小を説明し、\(k=2,4\) の名称利率を √ で求められる S 必修
確定年金の現価・終価の閉形式を、期始払・期末払の分母の違いに注意して書ける S 必修
年金の関係式から \(x=(1+i)^n\) の方程式を作り、予定利率を求められる S 必修
累加・累減年金、等差・等比の永久年金の現価を閉形式で求められる S 必修
年 \(k\) 回払・連続払の年金を \(d^{(k)},i^{(k)},\delta\) で表し、近似式を使える A 頻出
元利均等返済の返済額・元金部分・残存元金と、減債基金の負担を計算できる A 頻出
元金償還保険・年金積立保険の保険料と積立額を、過去法と将来法で求められる A 頻出
ハーディの公式で資産利回りを計算できる B 余力
アクチュアリー一次試験 合格ナビ
アプリなら、空欄ごとに記号を選ぶ本番と同じ形式で問題を解いて自動採点し、間違えた問題を受験日に合わせて出し直します。電卓と、180分の模擬試験も使えます。