年金数理 第1章 年金数理の基礎と計算基礎率
年金数理の参考書の第1章です(無料公開)。この章の問題は第1章の問題にあります。
この章の節
年金数理のすべての計算の土台になる章です。この章の内容が単独で出るのは問題1の小問1〜2問程度ですが、給与指数・脱退残存表・計算基数は第2章以降のほぼすべての問題で、説明なしに使われます。例題を自分の手で解き、計算基数の比の読み方に慣れてから先へ進んでください。
- 出題データ
-
直近10年の配点シェア 3.0% 出題された年 10年中4年
- 重要度
-
A 頻出単独の配点は小さいが、全章の前提になります
- 典型パターン
-
動態的昇給率による給与の予測とベース・アップ率の逆算、平均余命の関数形から生存数を求める問題、二重脱退残存表の穴埋め
- この章の目標
-
給与指数と脱退残存表から計算基数を組み立て、「\(y\) 歳で支払う1の \(x\) 歳時点の現価 \(D_y/D_x\)」を迷わず書けること
年金数理の目的と基本原理 B 余力
年金数理は、給付を先に決める(給付建ての)公的年金・企業年金について、集団全体で長期的に「保険料+利息収入=給付」となるように財政計画(主に保険料)を定める技術。個人ごとの収支相等は求めない。
基本原理は、大数の法則・収支相等の原則・非負の原則の3つ。収支相等を「どの集団で」「どの期間で」考えるかの違いが、第5章以降の財政方式の違いになる。
予定と実績のずれを定期的に確かめ(財政決算)、必要なら計画を見直す(財政再計算)ことまでが年金数理の役割。
年金制度の分類と保険数学との違い
年金制度は、国などが運営する公的年金(国民年金・厚生年金保険など)と、民間の自助努力による私的年金に分かれ、私的年金はさらに企業が実施する企業年金と個人で加入する個人年金に分かれます。年金数理が対象とするのは公的年金と企業年金で、個人年金は生命保険と同じく保険数学の対象です。年金制度ではない退職一時金制度も、退職給付会計で支払準備を評価するときには年金数理を使います。
また、給付をあらかじめ決めて必要な保険料を徴収する給付建ての制度と、保険料を先に決めて給付が運用実績で事後的に決まる保険料建ての制度があり、教科書と試験は給付建ての制度だけを扱います。保険料建ての制度(確定拠出年金など)は範囲外です。
保険数学と比べたときの年金数理の特徴は、次の3点です。
特定の集団全体で収支相等を考え、年齢によらない一律の保険料率を適用することが多い。全員加入が原則なので、個人ごとの収支が合わなくても逆選択で制度が崩れる心配がない。
制度ごとに独立した積立金を持ち、生じた剰余・不足はその制度の中で処理する。
保険料率を定期的に見直す。企業年金は集団が小さく基礎率が不安定になりやすいうえ、税法上、安全を見込んだ高めの保険料設定が制限されるため、保険料率が変動しやすい。
3つの基本原理
大数の法則は、人数が多いほど脱退などの実際の発生割合が発生確率に近づくことを指します。発生確率に一致することを保証するものではなく、被保険者が少ない制度では、脱退率の推計がいくら正確でも、実績が予定から外れる余地が大きく残ります。
収支相等の原則は、保険料を「収入(利息収入を含む)と支出が確率的に等しくなる」ように定める原則です。どの集団(対象)について、どの期間で収支を合わせるかによって、表1.1の区分が考えられます。企業年金や厚生年金保険では、現在の被保険者に加えて将来加入が見込まれる被保険者まで対象に含めることもでき、この組合せの違いから種々の財政方式が生まれます。
表 1.1 収支相等の原則を適用する対象と期間
| 制度 | 収支を合わせる対象 | 期間 |
|---|---|---|
| 一般の生命保険 | 個人 | 一定期間 |
| 企業年金制度 | 企業集団 | 有限期間(企業の有限性を考慮) |
| 厚生年金保険 | 国民集団 | 無限期間 |
非負の原則は、運営中に積立金が不足して給付ができなくなる事態を、一時的にも起こさないという原則です。発足当初は給付が少ないので通常は問題になりませんが、積立水準の低い財政方式を採る場合や、発足直後に大量の給付が見込まれる場合には注意が必要です。
一般に年金制度は、発足当初は給付が少なく、時間とともに給付が増えていきます。保険料を平準化すると、給付が少ない時期に積立金ができ、その利息収入が後の給付を支えます(図1.1)。この「利息収入にどれだけ頼るか」が、第4章の極限方程式と第5章の財政方式の比較の中心です。
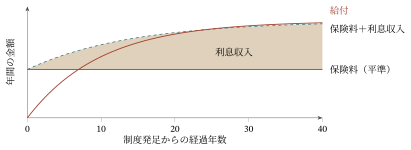
図 1.1 平準的な保険料で運営する年金制度の収支(模式図)
用語と問題文の約束
教科書は表1.2の左の用語を使います。試験の問題文には右の用語も現れます。
表 1.2 本書(教科書)の用語と、同じ意味で使われる用語
| 本書の用語 | 同じ意味で使われる用語 |
|---|---|
| 保険料、標準保険料、特別保険料 | 掛金、標準掛金、特別掛金 |
| 被保険者、在職中の被保険者 | 加入者、現在加入者 |
| 積立金 | 年金資産、数理上資産額 |
| 定常人口、定常状態 | 静止人口、成熟状態 |
| 加入年齢方式 | 特定年齢方式 |
| 責任準備金 | 数理債務 |
| 未積立債務 | 過去勤務債務、未償却過去勤務債務 |
近年の本試験では、問題冊子の冒頭で次の約束が示されます。本書の問題も、とくに断らない限りこれに従います。
「被保険者」は在職中の者、「年金受給権者」は年金受給中の者と受給待期中の者をいう。
「責任準備金」は給付現価から標準保険料収入現価を控除した額、「未積立債務」は責任準備金から積立金を控除した額をいう(特別保険料の収入現価は控除しない。第6章・第8章)。
「Trowbridge モデルの年金制度」は、定年退職者のみに定年退職時から単位年金額の終身年金を年1回期初に支払い、保険料は年1回期初払いとする制度をいう(第5章)。
計算基礎率 A 頻出
計算基礎率(基礎率)は、将来の保険料・給付・利息収入を推計するための推計値で、予定利率・予定死亡率・予定脱退率・予定昇給率などをいう。制度で定めた給付乗率は推計値ではないので基礎率ではない。
予定利率には「下回ってはならない保守的な下限」とする考え方と「実勢に近い推計値」とする考え方がある。日本の多くの制度は前者で、変更は慎重に行う。
新規加入の見込みと一時金選択率は、厳密には基礎率ではないが、計算に欠かせない基礎情報として同じように扱う。
基礎率は、過去の実績から大数の法則によって合理的に推計できることを前提にしています。各基礎率は制度の実態に合わせ、安全性を考慮して定めるとともに、全体として整合性のとれた体系にする必要があります。主な基礎率と試験での使われ方を表1.3にまとめます。
表 1.3 主な計算基礎率
| 基礎率 | 何を推計するか・試験での使われ方 |
|---|---|
| 予定利率 \(i\) | 積立金の運用利回り。現価の割引に使い、実績との差が利差損益(第11章) |
| 予定死亡率 | 被保険者の死亡脱退と、受給権者の給付が終わる時期。被保険者と受給権者で別の率を使うこともある |
| 予定脱退率 | 被保険者が制度から脱退する時期(保険料払込みの終了・給付の発生)。脱退残存表にまとめて使う |
| 予定昇給率 | 給与比例の制度で将来の給与を推計する。実際には各年齢の給与指数 \(b_x\) として使う |
| 新規加入の見込み | 将来の被保険者の加入年齢・人数・加入時給与。開放型の財政方式や定常人口の維持に必要(第2章・第7章) |
| 一時金選択率 | 年金の受給資格を持つ脱退者のうち、年金に代えて一時金を選ぶ者の割合 |
予定利率
予定利率 \(i\) に対し、\(v=1/(1+i)\) を割引率(現価率)と呼びます。退職給付会計でも「割引率」という言葉を使いますが、こちらは \(i\) そのものを指し、年金資産の運用利回りとは無関係に、国債や優良社債の利回りから決める点が予定利率と異なります。予定利率は年齢や時点によって変えることもできますが、計算が煩雑になるため実務ではほとんど使われません。
予定死亡率・予定脱退率
現役の被保険者の死亡率は退職後の受給権者より低いと考えられるため、両者で別の予定死亡率を使うことがあります。死亡率のように発生率の小さい事象は母集団が大きくないと誤差が大きいため、日本の多くの制度では国民全体の死亡率に補正を加えて使います。
死亡以外の脱退を生存脱退(企業年金では退職率とも)、死亡を含めた脱退を総脱退と呼びます。脱退率は年齢のほか加入期間にもよると考えられますが、通常は性別・年齢ごとに算定し、実績の凹凸を補正して使います。
新規加入の見込み・一時金選択率・その他
将来の被保険者を財政計画に含める場合は、加入年齢・年間加入人員・加入時の給与を見込みます。人員や給与総額が将来も一定規模を保つように見込むのが基本です(具体的な見込み方は第2章)。一時金選択率は制度の過去の実績から算定しますが、一時金の額が年金の給付現価より大きくなる給付設計では、保守的に一時金選択を多めに見込むこともあります。このほか、遺族への給付がある制度では有配偶率、障害給付がある制度では障害率などを使います。
基礎率の変更が保険料に与える影響は、計算問題として出ます。2017年度問2(3)①では定年時の年金・一時金の選択率(80%と20%)を見込んだ標準保険料率、2016年度問2(4)②では受給権者の予定死亡率を見直したときの標準保険料の変化が問われました。どちらも財政方式の知識が要るので、第9章で扱います。
予定昇給率と給与指数 S 必修
給与指数 \(b_x\):最低加入年齢の予定給与を1とした各年齢の予定給与。予定昇給率 \(R_x\) とは \(b_{x+1}=b_x(1+R_x)\) で1対1に対応する。計算で使うのは比 \(b_y/b_x\) だけ。
ベース・アップ等の昇給率を \(r\) とすると、動態的昇給率は \((1+R_x)(1+r)-1\)。現在 \(x\) 歳で給与 \(w\) の人の \(y\) 歳の予測給与は \(w\,(b_y/b_x)(1+r)^{y-x}\)。
2時点の予測給与が与えられたら、\((1+r)^{n}\) を1つの未知数とみて連立方程式を解く。
ある時点での \(x\) 歳、\(x+1\) 歳の標準的な給与(実際の給与を補正したもの)を \(B_x,\ B_{x+1}\) とするとき、\(B_{x+1}/B_x=1+R_x\) で定まる \(R_x\) を \(x\) 歳の予定昇給率という。最低加入年齢 \(x_0\) 歳の予定給与を1として \[b_y=(1+R_{x_0})(1+R_{x_0+1})\cdots(1+R_{y-1})\] と定めた \(b_y\) を \(y\) 歳の給与指数(昇給指数)という。
この \(R_x\) は、ある一時点の年齢別の給与(横断面)から作るもので、ベース・アップを含みません。これを静態的昇給率といいます。これに対し、ベース・アップ等による昇給率 \(r\) を織り込んだものを動態的昇給率といい、教科書と試験では \[(1+R_x)(1+r)-1\] とします。毎年の給与は静態的昇給で \((1+R_x)\) 倍、ベース・アップで \((1+r)\) 倍なので、\(x\) 歳から \(y\) 歳までの \(y-x\) 年間で、静態的昇給分は \(b_y/b_x\) 倍、ベース・アップ分は \((1+r)^{y-x}\) 倍になります。
現在 \(x\) 歳で給与 \(w\) の被保険者の \(y\) 歳時点の予測給与は \[w_y=w\cdot\frac{b_y}{b_x}\cdot(1+r)^{\,y-x}.\] ベース・アップ率が期間によって変わるときは、\((1+r)^{y-x}\) を各年の \((1+r_t)\) の積に置き換える。
給与指数が \(b_x=1+k(x-x_0)\) のような1次式のとき、静態的昇給率 \(R_x=k/(1+k(x-x_0))\) は年齢とともに小さくなります。これに一定のベース・アップが加わると、予測給与の伸びは年齢が上がっても衰えにくくなります(図1.2)。
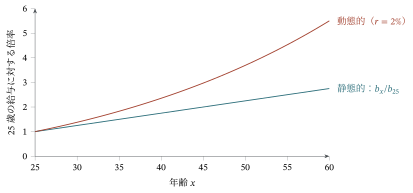
図 1.2 給与指数 \(b_x=1+0.05(x-25)\) のもとでの予測給与
静態的昇給率の給与指数が \(b_x=1\ (x\le25)\)、\(b_x=1+k(x-25)\ (x>25)\) である制度で、給与200,000円の25歳の被保険者の給与を動態的昇給率で予測したところ、29歳で259,800円、33歳で328,100円であった。ベース・アップ率 \(r\) を求めよ。
解 \(u=(1+r)^4\)、\(s=4k\) とおくと、\(b_{29}=1+s\)、\(b_{33}=1+2s\) なので、公式より \[(1+s)\,u=\frac{259{,}800}{200{,}000}=1.299,\qquad (1+2s)\,u^2=\frac{328{,}100}{200{,}000}=1.6405 .\] 第1式から \(u=1.299/(1+s)\) を第2式に代入すると \[1.687401\,(1+2s)=1.6405\,(1+s)^2 \quad\Longleftrightarrow\quad 1.6405\,s^2-0.0938\,s-0.0469=0 .\] \(s>0\) の解は \(s\approx0.2001\)(\(k\approx0.0500\))で、\(u=1.299/1.2001\approx1.0824\) より \(r=\sqrt{\sqrt{u}}-1\approx0.0200\)、すなわち \(2.0\%\) です。
\(k\) と \(r\) の両方が未知のときは、このように「2時点で2本の式」を作ります。\(u\) を消去して \(s\) の2次方程式にするのが最も手早い方法です。試験で使える電卓は四則演算と \(\sqrt{\phantom{x}}\) だけなので、2時点の間隔は4年や8年のように、\(\sqrt{\phantom{x}}\) を2回・3回押せば \(r\) が求まる設定になっていることがほとんどです。選択肢の \(r\) を代入して確かめる方法も有効です。
動態的昇給率は \((1+R_x)(1+r)-1\) で、\(R_x+r\) ではありません。また、ベース・アップは毎年かかるので、\(y-x\) 年後の給与には \((1+r)^{y-x}\) が掛かります。給与指数のほうは \(b_y/b_x\) の比で使い、\(b_y\) だけを掛けないことにも注意します(現在年齢 \(x\) が最低加入年齢でなければ \(b_x\ne1\))。
2025年度問1(1)は、この例題と同じく1次式の給与指数のもとで、2時点(33歳・41歳)の予測給与からベース・アップ率 \(r\) を求める問題でした。2021年度問1(1)は区分的に定義された給与指数から静態的昇給率を作り、動態的昇給率で予測した給与から係数を逆算する問題、2012年度問(2)も同型です。
生命表と死力 A 頻出
\(l_x\):\(x\) 歳の生存数、\(d_x=l_x-l_{x+1}\)、\(p_x=l_{x+1}/l_x\)、\({}_np_x=l_{x+n}/l_x\)。平均余命 \(\eo{x}=T_x/l_x=\int_0^{\omega-x}{}_tp_x\dd t\)。
死力 \(\mu_x=-\dfrac{1}{l_x}\dfrac{\dd l_x}{\dd x}\)、生存数は \(l_x=l_0\exp\Bigl(-\int_0^x\mu_y\dd y\Bigr)\)。死力が一定 \(\mu\) なら \(\eo{x}=1/\mu\)。
平均余命の式が与えられたら \(\mu_x=\bigl(1+\tfrac{\dd}{\dd x}\eo{x}\bigr)/\eo{x}\) で死力に直して積分する。\(\eo{x}=c(\omega-x)\) なら \(l_x=l_0\bigl((\omega-x)/\omega\bigr)^{(1-c)/c}\)。
\(l_0\) 人が同時に生まれたとして、\(x\) 歳まで生存した人数を \(l_x\) と書き、\(l_x=0\) を初めて満たす \(x\) を最終年齢 \(\omega\) とする。 \[\begin{aligned} &d_x=l_x-l_{x+1},\qquad p_x=\frac{l_{x+1}}{l_x},\qquad q_x=\frac{d_x}{l_x}=1-p_x,\\ &L_x=\int_0^1 l_{x+t}\dd t,\qquad T_x=\int_0^{\omega-x}l_{x+t}\dd t,\qquad \eo{x}=\frac{T_x}{l_x}. \end{aligned}\] \(\eo{x}\) を \(x\) 歳の平均余命、\(\eo{0}\) を平均寿命という。
生命表は、毎年 \(l_0\) 人ずつ生まれ、死亡率どおりに死亡し、移出入のない社会の年齢別人口(死亡率の示す定常人口)とみることもできます。このとき \(L_x\) は \(x\) 歳以上 \(x+1\) 歳未満の人口、\(T_x\) は \(x\) 歳以上の人口です。毎年 \(l_0\) 人が生まれて同数が死亡するので、平均寿命の逆数 \(1/\eo{0}=l_0/T_0\) は人口全体の平均死亡率になります。この見方は第2章で被保険者集団に広げます。
\(n\) 年生存確率と、\(n\) 年生存して次の1年で死亡する確率は、次のとおりです。 \[{}_np_x=\frac{l_{x+n}}{l_x}=\prod_{k=0}^{n-1}p_{x+k},\qquad {}_{n|}q_x={}_np_x\cdot q_{x+n}=\frac{d_{x+n}}{l_x}.\]
死力
微小時間 \(t\) の間の死亡数 \(l_x-l_{x+t}\) が1年間続いたとしたときの年間死亡率の極限を、\(x\) 歳の死力 \(\mu_x\) といいます。
\[\mu_x=\lim_{t\to0}\frac{l_x-l_{x+t}}{t\,l_x}=-\frac{1}{l_x}\frac{\dd l_x}{\dd x}=-\frac{\dd}{\dd x}\log l_x,\qquad l_x=l_0\exp\Bigl(-\int_0^x\mu_y\dd y\Bigr).\] \({}_tp_x=\exp\bigl(-\int_0^t\mu_{x+s}\dd s\bigr)\) であり、\({}_tp_x\,\mu_{x+t}\) は \(x\) 歳の人の余命 \(T\) の確率密度関数になる。余命の期待値は \(\E[T]=\int_0^{\omega-x}{}_tp_x\dd t=\eo{x}\)。
最後の式は、\(\E[T]=\int t\cdot{}_tp_x\mu_{x+t}\dd t=\int t\,(-\dd\,{}_tp_x)\) を部分積分すると得られます。死力が一定値 \(\mu\) なら \({}_tp_x=\ee^{-\mu t}\)、\(\eo{x}=1/\mu\) で、年齢によらず平均余命が一定になります。
平均余命から生存数を求める A 頻出
平均余命の式から \(l_x\) を求める問題が繰り返し出ています。定義 \(\eo{x}\,l_x=\int_x^{\omega}l_y\dd y\) の両辺を \(x\) で微分すると、右辺は \(-l_x\) なので \[\Bigl(\frac{\dd}{\dd x}\eo{x}\Bigr)l_x+\eo{x}\,\frac{\dd l_x}{\dd x}=-l_x \qquad\Longrightarrow\qquad \mu_x=-\frac{1}{l_x}\frac{\dd l_x}{\dd x}=\frac{1+\frac{\dd}{\dd x}\eo{x}}{\eo{x}} .\]
\(\eo{x}=c\,(\omega-x)\ (0<c<1)\) のとき \[\mu_x=\frac{1-c}{c}\cdot\frac{1}{\omega-x},\qquad l_x=l_0\Bigl(\frac{\omega-x}{\omega}\Bigr)^{(1-c)/c}.\] 特に \(c=1/2\) のとき \(l_x=l_0(1-x/\omega)\)(生存数が直線的に減る)。
導出は、\(\int_0^x\frac{\dd y}{\omega-y}=\log\frac{\omega}{\omega-x}\) を使って \(l_x=l_0\exp\bigl(-\frac{1-c}{c}\log\frac{\omega}{\omega-x}\bigr)\) とするだけです。\(c\) が大きい(平均余命が長い)ほど指数 \((1-c)/c\) が小さくなり、生存数は高齢まで保たれます(図1.3)。
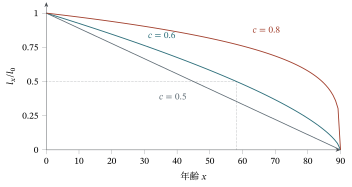
図 1.3 平均余命 \(\eo{x}=c\,(90-x)\) に対応する生存数。点線は例題1.2の答え
\(\eo{x}=0.6\,(90-x)\ (0\le x\le90)\) とする。\(l_x\) は \(x\) について微分可能とし、\(l_0=100{,}000\) のとき \(l_x=50{,}000\) となる \(x\) を求めよ。
解 公式で \(c=0.6\)、\(\omega=90\) とすると、\((1-c)/c=2/3\) より \(l_x=l_0\bigl((90-x)/90\bigr)^{2/3}\) です。\(l_x/l_0=1/2\) とおくと \[\frac{90-x}{90}=\Bigl(\frac12\Bigr)^{3/2}\approx0.35355,\qquad x\approx90\times(1-0.35355)\approx58.2 .\]
2025年度問1(3)は \(\eo{x}=\frac23(80-x)\) のもとで \(l_x\) が \(l_0\) の半分になる年齢を、2021年度問1(4)は1次式の平均余命から40歳の生存数を求める問題でした。どちらも「微分して死力を出し、積分して \(l_x\) に戻す」の2手で解けます。2013年度問(6)では、死力の関数形 \(\mu_{x+t}=a/(1-at)\) と \(p_x\) の関係が問われています。
脱退残存表 A 頻出
二重脱退残存表:\(\dw{x}=\lT{x}\qw{x}\)、\(\ddth{x}=\lT{x}\qd{x}\)、\(\lT{x+1}=\lT{x}-\dw{x}-\ddth{x}=\lT{x}\,\pT{x}\)。
\(\qd{x}\) は在職中の死亡だけの率。生存脱退後の死亡も含めた死亡率は、脱退と死亡が1年を通じて一様なら \(q_x=\ddth{x}\big/\bigl(\lT{x}-\tfrac12\dw{x}\bigr)\)。分母で引くのは生存脱退数の半分。
多重脱退では、事由が独立なら総脱退率は単独の脱退率で \(1-\prod_j(1-q^{j*}_x)\) と表せる。各事由の脱退率は、一様分布を仮定した積分で求める。
予定脱退率をもとに、被保険者の残存数と脱退数の推移を年齢別にまとめた表を脱退残存表という。制度から全員が脱退する年齢(企業年金では定年など)を脱退残存表の最終年齢という。死亡脱退と生存脱退の2事由を持つものを二重脱退残存表といい、次の記号を使う。 \[\begin{aligned} &\lT{x}\ \text{残存数},& &\dw{x}\ \text{生存脱退数},& &\ddth{x}\ \text{死亡脱退数},\\ &\pT{x}\ \text{残存率},& &\qw{x}\ \text{生存脱退率},& &\qd{x}\ \text{死亡脱退率}. \end{aligned}\]
各年齢で、残存数に生存脱退率・死亡脱退率を掛けて脱退数を求め、残存数から差し引いて1歳上の残存数を作ります(図1.4)。 \[\dw{x}=\lT{x}\,\qw{x},\qquad \ddth{x}=\lT{x}\,\qd{x},\qquad \lT{x+1}=\lT{x}-\dw{x}-\ddth{x}=\lT{x}\bigl(1-\qw{x}-\qd{x}\bigr)=\lT{x}\,\pT{x}.\]
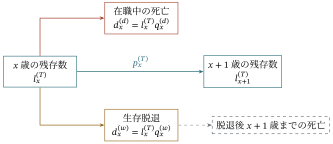
図 1.4 二重脱退残存表の1年間の推移。破線の部分は表には現れない
生存脱退後の死亡も考慮した死亡率
\(\qd{x}\) は「在職したまま死亡する確率」で、生存脱退した人がその年のうちに死亡する分(図1.4の破線)は含みません。他の生命表から死亡率を借りてくる場合などは、本来その分を補正すべきですが、実務上は補正せずに使っています。脱退残存表から、生存脱退後の死亡も含めた \(x\) 歳の死亡率 \(q_x\) を求めるには、次のように考えます。
生存脱退が1年を通じて一様に起こるとすると、時刻 \((t,t+\dd t)\) の生存脱退者は \(\dw{x}\dd t\) 人です。さらに死亡も1年を通じて一様とすると、時刻 \(t\) に生きている人がその年の残り \((t,1)\) に死亡する確率は \((1-t)\,q_x\) です。したがって、生存脱退後 \(x+1\) 歳までに死亡する人数は \[\int_0^1 \dw{x}\,(1-t)\,q_x\dd t=\frac{q_x}{2}\,\dw{x}.\] 死亡者の総数は在職中の死亡とこの分の和なので \[q_x=\frac{\ddth{x}+\frac{q_x}{2}\dw{x}}{\lT{x}} \qquad\Longrightarrow\qquad q_x=\frac{\ddth{x}}{\lT{x}-\frac12\dw{x}} .\] 分母は「1年の半分だけ在籍した生存脱退者を、半人分と数えた人数」と読めます。
\(x\) 歳の残存数が \(\lT{x}=10{,}000\)、生存脱退率 \(\qw{x}=0.08\)、死亡脱退率 \(\qd{x}=0.002\) である。\(\lT{x+1}\) と、生存脱退後の死亡も考慮した死亡率 \(q_x\) を求めよ。脱退と死亡は1年を通じて一様に発生するものとする。
解 \(\dw{x}=800\)、\(\ddth{x}=20\) より \(\lT{x+1}=10{,}000-800-20=9{,}180\) です。 \[q_x=\frac{20}{10{,}000-400}=\frac{20}{9{,}600}\approx0.002083 .\] 在職中だけの死亡率 \(\qd{x}=0.002\) より約4%大きくなります。
多重脱退と単独の脱退率 A 頻出
脱退事由が \(A,B,C\) の3つある三重脱退残存表を考えます。各事由が単独で働いたときの脱退率(単独の脱退残存表の脱退率)を \(q^{A*}_x,q^{B*}_x,q^{C*}_x\)、三重脱退残存表での脱退率を \(q^{A}_x,q^{B}_x,q^{C}_x\) と書きます。各脱退が互いに独立で、単独ではそれぞれ1年を通じて一様に起こる(時刻 \(t\) までに事由 \(B\) で脱退する確率が \(t\,q^{B*}_x\))とすると、時刻 \(t\) まで他の事由で脱退せずに残っている確率は \((1-t\,q^{B*}_x)(1-t\,q^{C*}_x)\) なので \[\begin{aligned} q^{A}_x&=\int_0^1 q^{A*}_x\,(1-t\,q^{B*}_x)(1-t\,q^{C*}_x)\dd t =q^{A*}_x\Bigl(1-\frac{q^{B*}_x+q^{C*}_x}{2}+\frac{q^{B*}_xq^{C*}_x}{3}\Bigr). \end{aligned}\] 3つを足すと、2つずつの積は \(\frac12\times2=1\) 回分、3つの積は \(\frac13\times3=1\) 回分ずつ現れ \[\begin{aligned} q^{A}+q^{B}+q^{C}&=\bigl(q^{A*}+q^{B*}+q^{C*}\bigr)-\bigl(q^{A*}q^{B*}+q^{A*}q^{C*}+q^{B*}q^{C*}\bigr)+q^{A*}q^{B*}q^{C*}\\ &=1-(1-q^{A*})(1-q^{B*})(1-q^{C*}) \end{aligned}\] となります(添字 \(x\) を省略)。最後の等式は「どの事由でも脱退しない確率は単独の残存率の積」ということで、一様分布の仮定によらず成り立ちます。
二重脱退残存表の \(\qd{x}\) は在職中の死亡だけの率で、生命表の死亡率 \(q_x\) とは別物です。\(q_x\) を求めるときに分母から \(\dw{x}\) を全部引くと、生存脱退者がその年に死亡する可能性を無視することになり、\(q_x\) を大きく見積もります。一様分布の仮定のもとでは半分だけ引きます。
2013年度問(2)は二重脱退残存表の空欄から生存脱退後の死亡も考慮した死亡率を求める問題、2018年度問1(1)は二重脱退残存表の条件から最終年齢を逆算する問題でした。2020年度問1(2)では三重脱退残存表で \(\sum q^{*}-\sum q\) を表す式を選ばせています。上の導出を一度自分で書いておけば、選択肢を見てすぐに判定できます。
計算基数 A 頻出
\(D_x=v^xl_x\)、\(N_x=\sum_{k\ge x}D_k\)、\(C_x=v^{x+1}d_x\)、\(M_x=\sum_{k\ge x}C_k\)(\(S_x,R_x\) はさらにその累和)。
「\(y\) 歳まで残存したときに支払う1」の \(x\) 歳時点の現価は \(D_y/D_x\)。期初払終身年金現価率 \(\adue_x=N_x/D_x\)、期末払 \(a_x=N_{x+1}/D_x\)。
給与比例の計算では \(b_xD_x\) のような給与付きの基数を使う。被保険者には脱退残存表の基数、受給権者には生命表の基数を使う。
年金の計算では、べき乗や級数の計算を簡単にするため、脱退残存表(または生命表)の \(l_x,d_x\) と \(v=1/(1+i)\) から作った計算基数を使います。
\[\begin{aligned} &D_x=v^x\,l_x,\qquad N_x=\sum_{k=x}^{\omega}D_k,\qquad S_x=\sum_{k=x}^{\omega}N_k,\\ &C_x=v^{x+1}d_x,\qquad \bar C_x=v^{x+\frac12}d_x,\qquad M_x=\sum_{k=x}^{\omega}C_k,\qquad R_x=\sum_{k=x}^{\omega}M_k . \end{aligned}\] \(\bar M_x,\bar R_x\) も \(\bar C_x\) から同様に定める。
計算基数が便利なのは、\(x\) 歳の人が \(y\) 歳まで残存する確率 \(l_y/l_x\) と、\(y-x\) 年の割引 \(v^{y-x}\) の積が \[\frac{l_y}{l_x}\,v^{\,y-x}=\frac{v^yl_y}{v^xl_x}=\frac{D_y}{D_x}\] と基数の比1つで書けるからです。したがって、期初払の終身年金現価率は \[\adue_x=\sum_{t=0}^{\omega-x}\frac{D_{x+t}}{D_x}=\frac{N_x}{D_x},\qquad a_x=\frac{N_{x+1}}{D_x}=\adue_x-1\] です(第3章)。\(N_x=D_x+N_{x+1}\) から、漸化式 \(\adue_x=1+v\,p_x\,\adue_{x+1}\) も得られます。死亡した年度末に1を支払う給付の現価は \(\sum_t v^{t+1}d_{x+t}/l_x=M_x/D_x\) で、1年分だけなら \(C_x/D_x=v\,q_x\) です。
給与比例の制度では、\(l_x\) や \(d_x\) に給与指数 \(b_x\) を掛けた \(b_xD_x\) などを基数として使います。たとえば \(x\) 歳から \(x_r-1\) 歳までの給与(1年分ずつ、期初払)の現価は \(\sum_{y=x}^{x_r-1}b_yD_y/D_x\) です(第9章)。
脱退残存表で \(\lT{55}=1{,}000\)、\(\lT{60}=850\)、予定利率 \(2.0\%\)、60歳の期初払終身年金現価率を \(\adue_{60}=15.0\) とする。55歳の被保険者1人あたり、60歳の定年時から支払う年額1の終身年金現価を求めよ。
解 60歳まで残存する確率は \(850/1{,}000=0.85\)、5年の割引は \(1.02^{-5}\approx0.90573\) なので \[\frac{D_{60}\,\adue_{60}}{D_{55}}=0.85\times0.90573\times15.0\approx11.55 .\]
この \(D_{x_r}\adue_{x_r}/D_x\) は、第5章で扱う Trowbridge モデルの「在職中の被保険者1人あたりの給付現価」そのものです。\(x<x_r\) の \(D_x\) は脱退残存表から、\(\adue_{x_r}\) は退職後の生命表から作ります。定年退職者だけに年金を支給する制度では、両者が \(x_r\) 歳でつながるので1本の基数表のように扱えますが、中途脱退者にも年金を支給する制度では、脱退した年齢以降の生命表の基数が別に必要です。
\(\adue_x=N_x/D_x\)(期初払)と \(a_x=N_{x+1}/D_x\)(期末払)の差はちょうど1です。問題文の「期初払い」「期末払い」の取り違えは、最も多い失点原因の1つです。
2025年度問1(4)では、中途脱退率一律2.5%・予定利率1.5%の設定で、諸数値として \(1.015^{40}\) と \(0.975^{40}\) だけが与えられました。\(D_{60}/D_{20}=(0.975/1.015)^{40}\) のように、計算基数の比を自分で組み立てる力が問われます。
動態的昇給率 \((1+R_x)(1+r)-1\) で将来の給与を予測し、2時点の給与からベース・アップ率を逆算できる S 必修
平均余命の式から死力を出し、生存数 \(l_x\) を求められる A 頻出
二重脱退残存表の空欄を埋め、生存脱退後の死亡も含めた死亡率を求められる A 頻出
多重脱退の脱退率と単独の脱退率の関係を、一様分布の仮定から導ける A 頻出
\(D_y/D_x\)、\(\adue_x=N_x/D_x\) などの計算基数の比の意味を説明できる A 頻出
3つの基本原理と、収支相等の「対象」と「期間」の区分を説明できる B 余力
問題文の約束(被保険者・年金受給権者・責任準備金・未積立債務)を正しく読める B 余力
アクチュアリー一次試験 合格ナビ
アプリなら、空欄ごとに記号を選ぶ本番と同じ形式で問題を解いて自動採点し、間違えた問題を受験日に合わせて出し直します。電卓と、180分の模擬試験も使えます。