会計・経済・投資理論 第1章 金利の期間構造と債券投資
会計・経済・投資理論の参考書の第1章です(無料公開)。この章の問題は第1章の問題にあります。
この章の節
投資理論で最も配点の大きい分野で、毎年「債券投資分析」の大問(2022年度以降は問14)として8点前後が出題されます。将来のキャッシュフローを割り引くという考え方は、株式投資分析(第4章)やデリバティブ(第5〜7章)でもそのまま使います。
- 出題データ
-
直近10年の配点シェア 8.2%(投資理論の16.4%) 出題された年 10年中10年
- 重要度
-
S 必修投資理論の最低ライン20点を支える中心の章です
- 典型パターン
-
スポット・レートによる債券価格、フォワード・レート、パー・レート、修正デュレーションとコンベキシティ、イミュニゼーション、デフォルトを考慮した社債の価格、債券用語の正誤
- この章の目標
-
スポット・レートの表から、価格・フォワード・レート・デュレーションをそれぞれ3分以内で計算できること
この章で扱う債券は、とくに断らない限り額面100円の固定利付債で、利払いは年1回期末、現在は利払いの直後とします。利回りは年1回複利で表します(本番の問題文もほぼ同じ前提です)。
割引現在価値とスポット・レート S 必修
期間 \(t\) 年のスポット・レートを \(r_t\) とすると、\(t\) 年後に受け取る1円の今日の価値(割引係数)は \(\DF_t=1/(1+r_t)^t\) である。
債券の価格は、各時点のキャッシュフローにその時点の割引係数を掛けて足したもの。\(t\) 年後のキャッシュフローは \(t\) 年のスポット・レートで割り引く。
割引債の価格 \(P\) から、スポット・レートは \(r_t=(100/P)^{1/t}-1\) で求まる。
額面は満期に償還される金額、クーポン・レートは額面に対する年間の利息の割合、残存期間は今日から満期までの期間である。クーポンのない債券を割引債(ゼロクーポン債)、クーポンのある債券を利付債という。期間 \(t\) 年の割引債の利回り \(r_t\) をスポット・レートという。
額面100円・クーポン・レート2.5%・残存3年の利付債は、1年後と2年後に2.5円、3年後に102.5円を支払います。この3つのキャッシュフローは支払われる時点が違うので、それぞれの時点の金利で割り引いてから足します(図1.1)。\(t\) 年後に支払われる1円は、今日 \(\DF_t\) 円を期間 \(t\) 年の割引債に投資すれば作れるので、裁定機会がなければその今日の価値は \(\DF_t\) 円です。
クーポン \(c\) 円(額面100円あたり)、残存 \(n\) 年の利付債の価格は \[P=\sum_{t=1}^{n}c\,\DF_t+100\,\DF_n =\frac{c}{1+r_1}+\frac{c}{(1+r_2)^2}+\cdots+\frac{c+100}{(1+r_n)^n}.\]
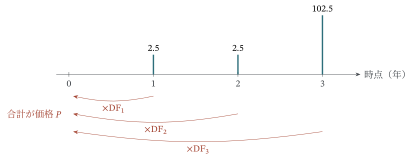
図 1.1 残存3年・クーポン2.5%の利付債のキャッシュフローと割引
表 1.1 この章の数値例で使うスポット・レートと割引係数
| 期間 \(t\)(年) | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|
| スポット・レート \(r_t\) | 0.8% | 1.4% | 1.9% | 2.3% | 2.6% |
| 割引係数 \(\DF_t\) | 0.99206 | 0.97258 | 0.94510 | 0.91306 | 0.87956 |
スポット・レートが表1.1のとき、クーポン・レート2.5%・残存3年の利付債の価格を求めよ。
解 1年後と2年後の2.5円、3年後の102.5円を、それぞれの割引係数で割り引きます。 \[\begin{aligned} P&=\frac{2.5}{1.008}+\frac{2.5}{1.014^2}+\frac{102.5}{1.019^3}\\ &=2.5\times0.99206+2.5\times0.97258+102.5\times0.94510 =2.4802+2.4314+96.8727\approx 101.78\ \text{円}. \end{aligned}\]
割引係数を先に表にしておくと、同じスポット・レートで複数の債券を評価する問題(本番ではほぼ毎回そうなります)で計算が速くなります。
利払いが年2回の債券では、半年ごとのクーポン \(c/2\) を、年率 \(y\) の半年複利で \((1+y/2)^{2t}\) で割り引きます。2019年度問12(Ⅰ)(1)はこの形でした。問題文の「年2回払い」「半年複利」を読み落とさないようにします。
2024年度問14(1)では、期間1〜3年のスポット・レートの表から残存2年の利付債の価格を求め、続けて残存4年の利付債の価格を最終利回りから求め、その価格から期間4年のスポット・レートを逆算してフォワード・レートを求める流れでした。2017年度問12(1)、2016年度問12(3)も同じ型です。
最終利回りとパー・レート S 必修
最終利回り \(y\):すべてのキャッシュフローを同じ率 \(y\) で割り引いたとき価格に一致する率(内部収益率)。\(P=\sum_{t=1}^{n}c/(1+y)^t+100/(1+y)^n\)。
価格が額面に等しい債券をパー債券といい、そのクーポン・レートがパー・レート:\(c_n=100\,(1-\DF_n)\big/\sum_{t=1}^{n}\DF_t\)。
パー債券のクーポンが短い年限から順に分かれば、スポット・レートを1年ずつ求められる(ブートストラップ法)。
最終利回り
スポット・レートは年限ごとに違う値ですが、債券1本の「平均的な利回り」を1つの数で表したいときに使うのが最終利回りです。
価格 \(P\)、クーポン \(c\) 円、残存 \(n\) 年の債券の最終利回り(複利最終利回り)とは、 \[P=\sum_{t=1}^{n}\frac{c}{(1+y)^t}+\frac{100}{(1+y)^n}\] を満たす \(y\) である。満期まで保有し、受け取ったクーポンを同じ率 \(y\) で再投資できたときの年平均の収益率と解釈できる。
右辺は \(y\) について単調に減少するので、解はただ1つです。残存2年なら \(1/(1+y)\) の2次方程式として解けますが、3年以上では電卓で直接は解けません。試験では選択肢の値を代入して、価格に最も近くなるものを選ぶのが確実です。
例題1.1の債券(価格101.78円、クーポン2.5%、残存3年)の最終利回りに最も近いものを、1.85%、1.88%、1.90% から選べ。
解 \(y=1.88\%\) を代入すると \[\frac{2.5}{1.0188}+\frac{2.5}{1.0188^2}+\frac{102.5}{1.0188^3}=2.4539+2.4086+96.9297\approx 101.79\] で、価格101.78円にほぼ一致します。\(y=1.85\%\) では101.88円、\(y=1.90\%\) では101.73円なので、1.88%が最も近い値です(正確には1.883%)。
最終利回り1.88%は、3つのスポット・レート(0.8%、1.4%、1.9%)の単純平均(1.37%)とは大きく違います。キャッシュフローの大部分が3年後に集中しているので、3年のスポット・レートに近い値になります。
パー・レートとブートストラップ法 S 必修
パー債券の価格の式 \(100=c_n\sum_{t=1}^{n}\DF_t+100\,\DF_n\) を \(c_n\) について解くと、パー・レートの公式が得られます。
残存 \(n\) 年のパー債券のクーポン(額面100円あたり)は \[c_n=\frac{100\,(1-\DF_n)}{\DF_1+\DF_2+\cdots+\DF_n}.\] 逆に、\(c_1,\dots,c_{n-1}\) と \(\DF_1,\dots,\DF_{n-1}\) が分かっていれば、\(\DF_n=\Bigl(100-c_n\sum_{t=1}^{n-1}\DF_t\Bigr)\Big/(100+c_n)\)。
表1.1では、残存3年のパー・レートは \(100\times(1-0.94510)/(0.99206+0.97258+0.94510)=1.887\%\) です。パー債券は価格が額面なので、パー・レートはその債券の最終利回りでもあります。
ブートストラップ法の例を示します。残存1年と2年のパー債券のクーポンがそれぞれ0.8%と1.40%のとき、2つの債券の価格の式から、割引係数が順に次のように求まります。 \[\begin{aligned} {2} 100&=100.8\,\DF_1 &\qquad&\Longrightarrow\quad \DF_1=\frac{100}{100.8}=0.99206,\\ 100&=1.40\times0.99206+101.40\,\DF_2 &&\Longrightarrow\quad \DF_2=\frac{100-1.3889}{101.40}=0.97250. \end{aligned}\] したがって \(r_2=1/\sqrt{0.97250}-1=1.404\%\) です。パー・レート1.40%とスポット・レートはごく近い値ですが、一致はしません。
右上がりのイールドカーブでは、クーポンの一部が短い年限の低い金利で割り引かれるため、パー・レートは同じ年限のスポット・レートより少し低くなります。2025年度問14(1)(ア)のように選択肢が0.01%刻みの問題では、パー・レートをそのまま答えると誤答になります。
2023年度問14(1)・2016年度問12(2)はパー・レートの公式の適用、2025年度問14(1)はパー債券の列からスポット・レートを求め、別のパー債券のクーポンも求める問題でした。
フォワード・レートと金利の期間構造 S 必修
\(m\) 年後から \(n\) 年後までのフォワード・レート \(f_{m,n}\)(年率)は \((1+r_n)^n=(1+r_m)^m(1+f_{m,n})^{n-m}\) で決まる。期間が2年以上なら \(n-m\) 乗根をとって年率にする。
今日のカーブから計算した将来の価格は、フォワード・レートで割り引いて求める。
純粋期待仮説:フォワード・レート=将来のスポット・レートの予想値。流動性プレミアム仮説:フォワード・レート=予想値+プレミアム(予想値より高い)。
今日の時点で約定する「\(m\) 年後から \(n\) 年後までの資金の貸し借り」の金利(年率)をフォワード・レート \(f_{m,n}\) という。裁定機会がないとき \[(1+r_n)^n=(1+r_m)^m\,(1+f_{m,n})^{\,n-m},\qquad f_{m,n}=\left(\frac{(1+r_n)^n}{(1+r_m)^m}\right)^{\!1/(n-m)}-1.\]
左辺は「\(n\) 年の割引債に投資する」、右辺は「\(m\) 年の割引債に投資し、満期の資金を今日約定した金利 \(f_{m,n}\) で \(n-m\) 年運用する」という2つの方法で、今日の1円が \(n\) 年後にいくらになるかを表しています。どちらも今日の時点で確定しているので、一致しなければ裁定取引ができます。
表1.1のスポット・レートから、(1) 3年後から4年後までのフォワード・レート、(2) 2年後から4年後までのフォワード・レート(年率)を求めよ。
解 (1) \(f_{3,4}=1.023^4/1.019^3-1=1.095223/1.058090-1=3.509\%\)。
(2) 2年分をまとめて考えて、 \[(1+f_{2,4})^2=\frac{1.023^4}{1.014^2}=\frac{1.095223}{1.028196}=1.065189,\qquad f_{2,4}=\sqrt{1.065189}-1=3.208\%.\]
(2)で平方根をとらずに \(6.52\%\) と答えるのは、2年間の合計の利回りを年率と取り違えた誤りです。また、\((4\times2.3\%-2\times1.4\%)/2=3.2\%\) という単利の近似は、金利が低いと答えに近くなりますが、0.01%刻みの選択肢では外れます。
1年ずつのフォワード・レート \(f_{t-1,t}\) をつなげると、図1.2のようになります。 \[(1+r_n)^n=(1+f_{0,1})(1+f_{1,2})\cdots(1+f_{n-1,n})\qquad(f_{0,1}=r_1)\] なので、スポット・レートはフォワード・レートの(幾何的な)平均です。順イールド(右上がりのカーブ)のときは、フォワード・レートがスポット・レートより上にあります。
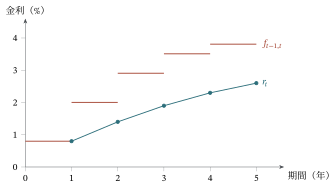
図 1.2 表1.1のスポット・レート(折れ線)と1年ごとのフォワード・レート(横線)
将来の価格と期待仮説
今日のスポット・レートから計算される「1年後のカーブ」は、1年後から始まるフォワード・レートです。例題1.1の債券は1年後に残存2年となり、その価格は \(1+f_{1,2}=1.014^2/1.008=1.020036\)、\((1+f_{1,3})^2=1.019^3/1.008=1.049692\) を使って \[P_1=\frac{2.5}{1+f_{1,2}}+\frac{102.5}{(1+f_{1,3})^2}=\frac{2.5}{1.020036}+\frac{102.5}{1.049692}=2.4509+97.6477\approx 100.10\ \text{円}\] です。今日101.78円で買い、1年後にクーポン2.5円と100.10円を受け取ると、1年間の収益率は \((2.5+100.10)/101.78-1=0.80\%\) で、1年のスポット・レート \(r_1\) にちょうど一致します。金利がフォワード・レートのとおりに推移すれば、どの債券を買っても1年間の収益率は \(r_1\) になります。
将来のスポット・レートとフォワード・レートの関係には、表1.2の3つの仮説があります。
表 1.2 金利の期間構造に関する3つの仮説
| 仮説 | 内容 |
|---|---|
| 純粋期待仮説 | フォワード・レートは将来のスポット・レートの予想値に等しい。順イールドは「金利が上がる」という予想を表す |
| 流動性プレミアム仮説 | 長期の債券ほど価格変動リスクが大きいので、投資家はプレミアムを求める。フォワード・レートは予想値より流動性プレミアムの分だけ高い |
| 市場分断仮説 | 年限ごとに投資家層が分かれ、各年限の金利はその年限の需給で決まる |
イールドカーブの変化を表す用語 A 頻出
金利水準の上昇(債券価格の下落)をベア、低下(価格の上昇)をブル、長短金利差の拡大をスティープ化、縮小をフラット化といいます。順イールドのもとで組み合わせると表1.3のようになります。
表 1.3 イールドカーブの変化を表す用語(順イールドの場合)
| 用語 | 金利水準 | 長短の動き |
|---|---|---|
| ベア・スティープ | 上昇 | 長期金利が短期金利より大きく上がる |
| ベア・フラット | 上昇 | 短期金利が長期金利より大きく上がる |
| ブル・スティープ | 低下 | 短期金利が長期金利より大きく下がる |
| ブル・フラット | 低下 | 長期金利が短期金利より大きく下がる |
フォワード・レートの計算は2020年度問13(Ⅰ)(3)、2022年度問14(1)(ア)、2024年度問14(1)(ウ)と、ほぼ毎年出ています。2年以上の期間のフォワード・レートを年率で答えさせる形が多いです。用語では、2024年度問14(3)でベア・フラットの定義、2022年度問14(2)でブル・スティープと流動性プレミアム仮説が正誤問題として問われました。
利回りの種類と保有期間利回り A 頻出
直接利回り \(=c/P\)(インカム・ゲインだけを見る)。単利最終利回り \(=\{c+(100-P)/n\}/P\)(償還差損益を残存年数で均等に配分する、日本の慣行)。
保有期間利回り:途中で売却したときの利回り。1年なら \((c+P_{\text{売却}}-P)/P\)。複数年なら、売却価格を最後のキャッシュフローとする内部収益率。
実効利回り \(=\bigl[\{c\,((1+r_E)^n-1)/r_E+100\}/P\bigr]^{1/n}-1\)。クーポンを再投資利回り \(r_E\) で運用したときの年平均収益率。
最終利回りは、クーポンを同じ率で再投資できるという仮定を含んでいます。再投資の利回りを別に与えて計算し直したものが実効利回りです。また、2年以上保有して売却するときの保有期間利回りは、売却価格を最後のキャッシュフローとして、最終利回りと同じ形の式で求めます。
クーポン・レート3.0%、残存4年、価格101.00円(最終利回り2.733%)の利付債について、直接利回り、単利最終利回り、再投資利回りを年1.5%としたときの実効利回りを求めよ。
解 直接利回りは \(3/101=2.970\%\)。単利最終利回りは、償還差損 \(1\) 円を4年で割って毎年 \(0.25\) 円の損とみなし、 \[\frac{3+(100-101)/4}{101}=\frac{2.75}{101}=2.723\%.\] 実効利回りは、4年後の金額(クーポンの元利合計と償還額の和)\(3\times(1.015^4-1)/0.015+100=3\times4.09090+100=112.2727\) 円から \[\left(\frac{112.2727}{101}\right)^{1/4}-1=1.11161^{1/4}-1=2.681\%.\] 再投資利回り1.5%が最終利回り2.733%より低いので、実効利回りは最終利回りより低くなります。
2014年度問13(Ⅰ)(5)・2020年度問13(Ⅰ)(2)は実効利回り、2022年度問14(1)(ウ)は単利最終利回り、2016年度問12(5)は2年保有後の保有期間利回りでした。2014年度問13(Ⅱ)では利回りの定義の正誤が問われています。
デュレーションとコンベキシティ S 必修
マコーレー・デュレーション \(\Dmac=\sum t\cdot\mathrm{PV}_t/P\)(キャッシュフローの現在価値で重みを付けた平均残存期間)。修正デュレーション \(\Dmod=\Dmac/(1+y)=-\dfrac1P\dfrac{\dd P}{\dd y}\)。
コンベキシティ \(\Cvx=\dfrac1P\dfrac{\dd^2P}{\dd y^2}=\dfrac1P\sum_{t}\dfrac{t(t+1)\,\mathit{CF}_t}{(1+y)^{t+2}}\)。
価格変化率の近似:\(\Delta P/P\approx-\Dmod\,\Delta y+\tfrac12\,\Cvx\,(\Delta y)^2\)。\(\Delta y\) は小数で入れる(1%なら0.01)。
割引債(残存 \(n\) 年):\(\Dmac=n\)、\(\Dmod=n/(1+y)\)、\(\Cvx=n(n+1)/(1+y)^2\)。ポートフォリオの値は時価で加重平均する。
\(\mathit{CF}_t\) を \(t\) 年後のキャッシュフロー、\(\mathrm{PV}_t=\mathit{CF}_t/(1+y)^t\) とすると \[\begin{aligned} \Dmac&=\frac{1}{P}\sum_{t=1}^{n}t\cdot\mathrm{PV}_t,\qquad \Dmod=\frac{\Dmac}{1+y}=-\frac{1}{P}\frac{\dd P}{\dd y},\\ \Cvx&=\frac{1}{P}\frac{\dd^2P}{\dd y^2}=\frac{1}{P}\sum_{t=1}^{n}\frac{t(t+1)\,\mathit{CF}_t}{(1+y)^{t+2}},\qquad \frac{\Delta P}{P}\approx-\Dmod\,\Delta y+\frac12\,\Cvx\,(\Delta y)^2. \end{aligned}\]
価格を最終利回り \(y\) の関数 \(P(y)=\sum_t \mathit{CF}_t(1+y)^{-t}\) とみると、デュレーションとコンベキシティはその1階・2階の微分から作った量です。\(\dd P/\dd y=-\sum_t t\,\mathit{CF}_t(1+y)^{-t-1}=-\Dmac P/(1+y)\) なので、\(\Dmod=\Dmac/(1+y)\) です。もう1回微分すると \(t(t+1)\) が出てきます。最後の式は \(P(y)\) の2次までのテイラー展開を \(P\) で割ったものです。
図1.3は、残存20年・クーポン3%の債券の価格と最終利回りの関係です。デュレーションだけの近似(接線)は利回りの変化が大きいと価格を低く見積もり、コンベキシティの項を加えると曲線にかなり近づきます。価格–利回り曲線が下に凸なので、同じ幅の利回りの変化なら、上昇したときの値下がりより低下したときの値上がりのほうが大きくなります。
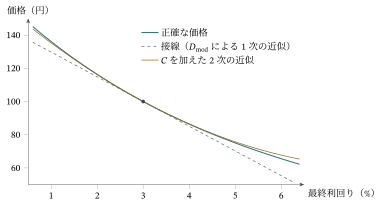
図 1.3 残存20年・クーポン3%の債券の価格–利回り曲線と近似(\(y=3\%\) で \(\Dmod=14.88\)、\(\Cvx=275.1\))
クーポン・レート3%、残存3年、最終利回り2%の債券について、価格、マコーレー・デュレーション、修正デュレーション、コンベキシティを求めよ。また、最終利回りが1%上昇したときの価格の変化率を2次の近似式で求めよ。
解 各時点の現在価値は \(\mathrm{PV}_1=3/1.02=2.9412\)、\(\mathrm{PV}_2=3/1.02^2=2.8835\)、\(\mathrm{PV}_3=103/1.02^3=97.0592\) で、価格は \(P=102.8839\) 円です。 \[\begin{aligned} \Dmac&=\frac{1\times2.9412+2\times2.8835+3\times97.0592}{102.8839}=\frac{299.8857}{102.8839}=2.9148,\\ \Dmod&=\frac{2.9148}{1.02}=2.8576,\\ \Cvx&=\frac{1}{102.8839\times1.02^2}\bigl(1\cdot2\times2.9412+2\cdot3\times2.8835+3\cdot4\times97.0592\bigr) =\frac{1187.9}{107.04}=11.098. \end{aligned}\] 価格の変化率は \[\frac{\Delta P}{P}\approx-2.8576\times0.01+\frac12\times11.098\times0.01^2=-0.028576+0.000555=-2.802\%.\] 正確な変化率(\(y=3\%\) で再計算)は \(-2.803\%\) で、近似はよく合っています。
コンベキシティの和の中身は \(t(t+1)\) で、\((1+y)\) のべきは \(t+2\) です。\(t^2\) を使う定義もあるので、問題文に定義式が与えられたらそれに従います。また、2次の項には \(\tfrac12\) が付き、\(\Delta y\) は2乗するので符号によらず価格を押し上げます。マコーレー・デュレーションと修正デュレーションの取り違えも、選択肢に必ず含まれています。
2018年度問12(Ⅰ)は修正デュレーション、コンベキシティ、2次近似と正確な価格の差を順に求める問題、2021年度問13(Ⅱ)は割引債の公式 \(n/(1+y)\)、\(n(n+1)/(1+y)^2\) を使って2人の投資家の資産額が逆転する利回りの上昇幅を求める問題でした。2020年度問13(Ⅰ)(4)では、金利が±1%動いたときの価格から逆にコンベキシティを求めています。
イミュニゼーションと債券運用戦略 A 頻出
キャッシュフロー・マッチング:最も遠い負債から順に、その時点のキャッシュフローを満たす額面を決める(それより前のクーポンを差し引いていく)。
イミュニゼーション:資産と負債の現在価値と修正デュレーションを一致させる。2銘柄なら時価の構成割合 \(w\) を \(w\,D_1+(1-w)\,D_2=D_L\) から求める。
同じデュレーションなら、コンベキシティはバーベル型が最も大きく、ブレット型が最も小さい(ラダー型はその間)。
保険会社や年金基金のように将来の支払(負債)が決まっている投資家は、金利が動いても支払に必要な資産を確保できるように債券を組み合わせます。
イミュニゼーション S 必修
資産と負債の時価が等しく、修正デュレーションも等しければ、金利が小さく動いたときの時価の変化(1次の近似)は資産と負債で同じになります。さらに資産のコンベキシティが負債より大きければ、金利が上下どちらに動いても、2次の近似では資産の時価が負債を上回ります。ポートフォリオの修正デュレーションは、各債券の修正デュレーションの時価による加重平均です。
すべての年限の利回りが2.0%(年1回複利)とする。4年後に支払う負債を、残存1年の割引債Xと、残存5年・クーポン2%のパー債券Zで、時価と修正デュレーションを一致させてイミュニゼーションしたい。Zの時価の構成割合を求めよ。
解 負債(4年後の1回払い)は割引債と同じなので、\(D_L=4/1.02=3.9216\)。Xは \(D_X=1/1.02=0.9804\) です。Zはパー債券なので価格100円、各時点の現在価値は \(2/1.02^t\)(\(t=1,\dots,4\))と \(102/1.02^5\) で、 \[\Dmac=\frac{1}{100}\Bigl(\sum_{t=1}^{4}\frac{2t}{1.02^t}+\frac{5\times102}{1.02^5}\Bigr)=4.8077,\qquad D_Z=\frac{4.8077}{1.02}=4.7135.\] Zの構成割合を \(w\) として、時価で加重平均した修正デュレーションを負債に一致させます。 \[w\times4.7135+(1-w)\times0.9804=3.9216 \quad\Longrightarrow\quad w=\frac{3.9216-0.9804}{4.7135-0.9804}=0.788\quad(78.8\%).\]
債券運用戦略
パッシブ運用はベンチマーク(債券インデックス)への追随や、負債に合わせたキャッシュフロー・マッチング、イミュニゼーションを行います。アクティブ運用は、金利の予想に基づいてポートフォリオのデュレーションを調整する(金利上昇を予想するなら短くする)ほか、満期の構成を変えるイールドカーブ戦略をとります。図1.4の3つの型が代表的です。
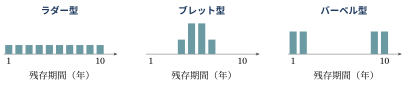
図 1.4 満期構成の3つの型(棒の高さは各年限への投資額の割合)
ラダー型は短期から長期まで各年限に均等に投資し、満期が来た債券を最長の年限に再投資し続けます。ブレット型は特定の年限(中期)に集中して投資し、バーベル型は短期と長期の両端に分けて投資して中期を持ちません。
バーベル型のコンベキシティが大きいのは、コンベキシティがほぼ残存期間の2乗に比例するからです。デュレーション(残存期間の1次の平均)をそろえると、残存期間の2乗の平均は、両端に分けたときに最も大きくなります。
2024年度問14(2)は、負債キャッシュフローに対するキャッシュフロー・マッチング、修正デュレーションを一致させるイミュニゼーション、1年のスポット・レートだけが上がったときの2つのポートフォリオの時価を順に求める大問でした。2016年度問12(6)・2019年度問12(Ⅲ)・2024年度問14(3)では、運用戦略の記述の正誤(バーベル型とブレット型のコンベキシティの大小など)が出ています。
信用リスクのある債券 A 頻出
デフォルトの可能性がある債券の価格は、各時点の期待キャッシュフロー(生存時のクーポン・償還額と、デフォルト時の回収額を確率で加重したもの)を無リスクのスポット・レートで割り引いて求める(確率はリスク中立確率)。
価格が与えられれば、同じ式からデフォルト確率を逆算できる。
Tスプレッド=社債の最終利回り-同年限の国債の最終利回り。
本番の問題では、「デフォルトが起きた年の年末に額面×回収率が支払われ、それ以降の利払い・償還はない」という設定がよく使われます。1年あたりのデフォルト確率(その年の初めまで生存していたという条件のもとでの確率)を \(p\)、回収率を \(R\) とすると、\(t\) 年後まで生存している確率は \((1-p)^t\)、ちょうど \(t\) 年目にデフォルトする確率は \((1-p)^{t-1}p\) です(図1.5)。
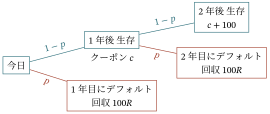
図 1.5 残存2年の社債のキャッシュフロー(デフォルト時はその年の年末に額面×回収率)
残存2年・クーポン・レート4%の社債がある。1年あたりのデフォルト確率は5%、回収率は40%で、デフォルトはその年の年末に額面の40%が支払われる形で起きる。無リスクのスポット・レートは表1.1のとおり(\(r_1=0.8\%\)、\(r_2=1.4\%\))とする。この社債の価格と最終利回りを求めよ。
解 各時点の期待キャッシュフローは \[\begin{aligned} \text{1年後}&:\ 0.95\times4+0.05\times40=5.80,\\ \text{2年後}&:\ 0.95^2\times104+0.95\times0.05\times40=93.86+1.90=95.76 \end{aligned}\] です。これを無リスクのスポット・レートで割り引いて \[P=5.80\times0.99206+95.76\times0.97258=5.754+93.134=98.89\ \text{円}.\] 最終利回りは \(98.89=4/(1+y)+104/(1+y)^2\) を \(1/(1+y)\) の2次方程式として解いて \(y=4.59\%\) です。同じ年限・同じクーポンの国債の価格は \(4\times0.99206+104\times0.97258=105.12\) 円、最終利回りは1.39%なので、Tスプレッドは約3.21%です。
期待キャッシュフローは約束されたキャッシュフロー(4円と104円)より小さいので、価格は国債より低く、利回りは高くなります。Tスプレッドは、デフォルト確率と回収率から決まる「予想損失」に対する上乗せ分です。
信用リスクと債券に関する用語 B 余力
格付け:BBB(Baa)以上を投資適格、BB(Ba)以下を投機的格付けという。
構造型モデル:企業の資産価値が負債を下回るとデフォルトすると考え、デフォルトの仕組みからモデル化する。誘導型モデル:デフォルトが突然起きるとみなし、デフォルト確率や回収率を外生的に与える。
コーラブル債:発行体が満期前に償還できる債券。金利が下がると償還されやすいため価格の上昇が抑えられ、ネガティブ・コンベキシティを示すことがある。プッタブル債:投資家が満期前に償還を請求できる債券。
2025年度問14(2)は、同じ企業が発行した2つの社債の価格から倒産確率を逆算し、回収率の異なる3つ目の社債の価格とTスプレッドを求める問題でした。2023年度問14(3)・2020年度問13(Ⅱ)・2017年度問12(4)(5)も同じ考え方です。2021年度問13(Ⅲ)・2022年度問14(2)では、構造型・誘導型モデルや投資適格の記述の正誤が問われています。
スポット・レートの表から利付債の価格を求められる(割引係数を先に作る) S 必修
2年以上の期間のフォワード・レートを年率で求められる S 必修
パー・レートの公式とブートストラップ法を使い分けられる S 必修
修正デュレーションとコンベキシティから価格変化率を近似できる S 必修
選択肢を代入して最終利回りを特定できる A 頻出
2銘柄によるイミュニゼーションの構成割合を求められる A 頻出
社債の価格とデフォルト確率を相互に計算できる A 頻出
各種の利回りとイールドカーブの用語を区別できる A 頻出
アクチュアリー一次試験 合格ナビ
アプリなら、空欄ごとに記号を選ぶ本番と同じ形式で問題を解いて自動採点し、間違えた問題を受験日に合わせて出し直します。電卓と、180分の模擬試験も使えます。