会計・経済・投資理論 序章 出題分析と合格戦略
会計・経済・投資理論の本試験の形式・配点・出題の傾向と、学習の進め方です(無料公開)。
この章の節
この序章では、2006〜2025年度の過去問の全設問(20年度分、1601件。小問の中の(ア)(イ)などで論点が分かれるものは別に数えた件数)について、配点・論点の分類・難易度を記録したデータを集計し、どの分野・どの章にどれだけの点が配られているかを示します。そのうえで、会計・経済・投資理論の3分野それぞれの最低ラインを確実に越え、合計70点を取るための解き方の方針をまとめます。集計の中心は、現在の出題形式に近い直近10年(2016〜2025年度、769件)です。
試験の形式
2026年度試験の形式は表序-1のとおりです。
表 序-1 2026年度「会計・経済・投資理論」の試験の形式
| 試験日時 | 2026年12月10日(木)14時30分開始。試験時間は180分(集合は開始の30分前) |
| 方式 | CBT(会場のパソコンで解答する方式)。画面には簡易的な電卓機能もある |
| 配点 | 会計25点(問1〜5)・経済25点(問6〜9)・投資理論50点(問10〜17)の計100点 |
| 出題形式 | すべて多肢選択式。数値は、会計・経済では(A)〜(J)の10個、投資理論では(A)〜(H)の8個の選択肢から「最も近いもの」を選ぶ。ほかに語群から語句を選ぶ形と、記述(A)〜(D)から「誤っているものを1つ」または「正しいものをすべて」選ぶ正誤の形がある |
| 出題範囲 | 会計『財務会計講義(第27版)』第1〜12章、経済『入門|経済学(第4版)』Part 1の§1〜4・§8、Part 2の§9〜12、投資理論『新・証券投資論I 理論篇』第1〜3・5・7章、『新・証券投資論II 実務篇』第1・2・4章 |
| 合格基準 | 合格基準点(満点の60%を基準として試験委員会が相当と認めた得点)以上で合格。ただし、会計・経済・投資理論の1分野でも最低ライン(分野ごとの満点の40%を基準として試験委員会が相当と認めた得点)に達しなければ不合格 |
| 不合格の通知 | 得点ランクⅠ(合格基準点\(-\)10点以上)・Ⅱ(合格基準点\(-\)10点未満)は各分野とも最低ラインを達成した場合。最低ライン未達はランクⅢ |
| 電卓 | 四則演算・\(\sqrt{\phantom{x}}\) 演算・数値のメモリー機能のみの電卓を持ち込める(%・定数計算なども可)。関数電卓は使えない。計算問題は √ 電卓の使用を前提に出題される |
| 計算用紙 | メモ用紙10枚(不足すれば申し出て追加。試験後に回収) |
| 付表 | なし。標準正規分布の上側 \(\varepsilon\) 点など必要な値は、その問題の中に表や数値で示される(2025年度問11(4)のVaRなど) |
出題形式と付表の行は2022〜2025年度の過去問による。それ以外は日本アクチュアリー会「2026年度 資格試験要領」と同別紙「受験時の留意事項」「出題範囲」による。
合格基準点は「60点ちょうど」と決まっているわけではなく、最低ラインも「40%を基準として」年度ごとに決まります。本書が合計70点、各分野で最低ラインより5点以上多い点を目標にするのはこのためです。
分野別の配点と最低ライン
20年度すべてで、配点は会計25点・経済25点・投資理論50点です。最低ラインは会計10点・経済10点・投資理論20点で、この3つを1つでも割ると、合計点に関係なく不合格になります。たとえば投資理論45点・経済15点・会計8点なら合計68点でも不合格です。投資理論でいくら点を伸ばしても、会計・経済の不足は埋まりません。
図序-1は、各分野の1年あたりの配点を本書の章に分けて並べ、最低ラインと本書の目標点を重ねたものです。棒の中の数字は直近10年の1年あたりの平均点で、そのまま全体の配点シェア(%)とも読めます。
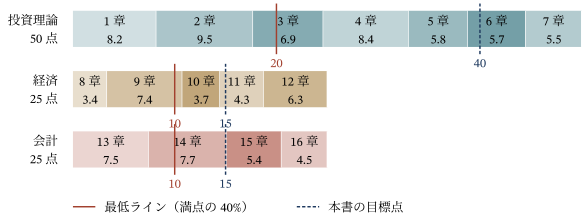
図 序-1 分野ごとの1年あたりの配点(直近10年の平均)と、最低ライン・本書の目標点
3分野とも、最低ラインを支える柱になる章があります。
投資理論:第1〜4章(債券・選好とポートフォリオ・CAPM・株式)だけで毎年平均33.0点が出ます。この4章を確実に取れば最低ラインの20点を越え、第5〜7章で目標の40点に上積みします。
経済:第9章(費用・余剰・貿易)、第10章(ゲーム理論)、第12章(貨幣・信用乗数)の3章で毎年平均17.4点です。手順の決まった計算が多く、最低ラインの10点はこの3章で確保します。
会計:第13〜15章(制度と会計理論、収益と資産、負債と純資産)で毎年平均20.5点です。用語・正誤の暗記と、社債・減価償却・ストック・オプションなど型の決まった計算を組み合わせて10点を確保します。
章別の配点シェア
図序-2は、直近10年の総配点1000点が本書のどの章に配られたかを、各設問の主な論点で分類して集計したものです。シェアの値は「毎年平均して何点出るか」と読めます。たとえば第2章「投資家の選好とポートフォリオ理論」の 9.5% は、毎年平均およそ9.5点分が、期待効用・リスク許容度・最小分散ポートフォリオなどの問題に配られているということです。
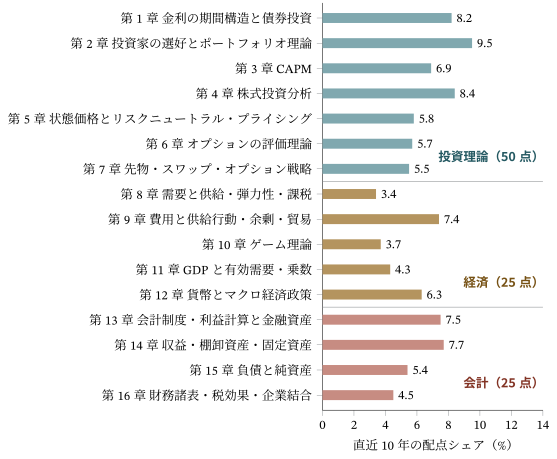
図 序-2 直近10年(2016〜2025年度)の章別の配点シェア。各設問を主な論点の1章に割り当てて集計
16章すべてが10年間毎年出題されていて、どの章も飛ばせる章ではありません。そのうえで、配点の大きい章は投資理論の第1〜4章(各6.9〜9.5%)と、経済の第9章(7.4%)、会計の第13・14章(7.5%・7.7%)です。重要度 S の10章で配点の70.9%を占めます。
表序-2は、章ごとの全体のシェア、分野内のシェア、出題された年数、件数、20年(2006〜2025年度)でみたシェア、重要度をまとめたものです。分野内のシェアは、その分野の満点を100%としたときの割合で、各章の冒頭の「出題データ」と同じ値です。
表 序-2 本書の章と出題データ(シェアは配点の%)
| 直近10年(2016〜2025) | 20年 | ||||||
| lr)3-6lr)7-7 章 | 内容 | 全体 | 分野内 | 年数 | 件数 | 全体 | 重要度 |
年度ごとの安定度
表序-3は、直近10年の各年度に、各章へ何点が配られたかを示したものです。色が濃いほど点数が大きく、「-」はその年度に出題がなかったことを表します。
表 序-3 年度別・章別の出題点数(2016〜2025年度)
| 章 | 内容 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|---|---|---|---|
3分野で性格がはっきり違います。
投資理論は毎年ほぼ同じ点数:第3章 CAPM は10年間6〜7点、第1章の債券は7〜9点です。2022年度以降は「問12=CAPM」「問14=債券投資分析」のように大問と題材の対応が決まっていて(表序-6)、学んだ章がそのまま点数になります。
経済は年度による入れ替わりが大きい:第9章は1〜12点、第11章は1〜8.5点と、同じ章でも年度によって大きく違います。ある年は余剰と貿易、別の年は乗数と貨幣に点が集まるので、1つの章に賭けず、第8〜12章の S の節を広く押さえるほうが最低ラインは安定します。毎年3〜5点ずつ必ず出るゲーム理論(第10章)は、その中でも確実な得点源です。
会計は各章に毎年数点ずつ:第13・14章はどの年度も5点以上出ています。1つの章が大きく出ることは少なく、4章を一通り押さえることがそのまま最低ラインの確保になります。
時期による変化
表序-4は、2006〜2015年度の10年と、2016年度以降の5年ずつを比べたものです。
表 序-4 時期別の章別配点シェア(全体に対する%)。増減は2006〜15年度から2021〜25年度への変化
| 2006〜15 | 2016〜20 | 2021〜25 | 増減 | ||
|---|---|---|---|---|---|
2006・2009〜2011年度などの小問のうち配点が読み取れない201件は、大問の配点に合うよう推定した値で集計した。2016年度以降にはこの推定値はない。
目立つ変化は次の3つです。
CAPM が増えた:第3章は 4.4% → 6.8% → 7.0%。2022年度以降は問12として毎年7点が出ており、ベータ・市場関連リスクの割合・ポートフォリオの総リスク・シャープ比を順に求める形がほぼ固定しています。
会計の重心が会計理論から収益・資産へ移った:第13章は 10.1% → 8.6% → 6.3% と減り、第14章は 5.8% → 7.2% → 8.1% と増えました。会計理論・簿記(5.3% → 2.9%)と制度・会社法の機関(2.2% → 0.6%)が減り、収益認識・売上債権(0.9% → 3.0%)が増えています。収益認識に関する会計基準が2021年4月以後開始する事業年度から適用されたことに対応した変化です。
経済ではゲーム理論が増え、市場均衡の単独の問題が減った:ゲーム理論(第10章)は 1.8% → 3.8% → 3.6%。一方、余剰と資源配分だけを問う問題は 3.8% → 0.8% と減り、余剰の計算は課税(第8章)や貿易(第9章)の問題の中で問われるようになりました。
投資理論の債券(第1章)・株式(第4章)・オプション(第6章)、経済の貨幣(第12章)、会計の負債と純資産(第15章)は、どの時期でもシェアがほとんど変わりません。
大問構成と問題の型
表序-5は、直近10年の大問の構成です。2022年度から経済が4問、投資理論が8問になり、大問1つあたりの配点が小さくなりました。同時に、正誤問題に1.5点の小問が加わっています。
表 序-5 大問構成の推移(2016〜2025年度)
| 年度 | 会計(25点) | 経済(25点) | 投資理論(50点) | 設問数 | 主な配点 |
|---|---|---|---|---|---|
設問数は小問の中の(ア)(イ)などを別に数えた件数。主な配点は、その時期の設問の5%以上を占める配点。このほか2025年度には4点の小問が2つ(問7(4)、問8(2))あった。
表序-6は、現在の形式になった2022〜2025年度の大問ごとの題材と配点です。投資理論の8問は大問名が毎年同じで、本書の第1〜7章にそのまま対応します。会計・経済は、大問ごとに問題の型が決まっています。
表 序-6 2022〜2025年度の大問の定位置と配点
| 大問 | 題材・問題の型(投資理論は問題冊子の大問名) | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
問題の型は次の4つです。
数値の選択:会計・経済は(A)〜(J)の10個、投資理論は(A)〜(H)の8個から「最も近いもの」を選びます。選択肢には典型的な誤りから作った値が混ざっているので、近い値があっても計算の手順を確かめます。
語句の選択:会計の問1(4点)は、制度・会計理論・開示の用語を5個程度の語群から選ぶ問題です(2025年度問1(1)の会社法上の大会社、問1(3)の有価証券報告書の提出期限など)。経済の問7(1)のように、政策論争の用語を選ぶ空欄もあります。
正誤:会計の問2は記述(A)〜(C)から「正しいものをすべて」選ぶ1点の小問、問3は(A)〜(D)から「誤っているものを1つ」選ぶ1.5点の小問、経済の問6は(A)〜(D)から正しいものを選ぶ1.5点の小問です。「すべて選ぶ」形は、組合せが完全に合わないと得点になりません。
誘導つきの小問:投資理論の各大問は、1つの設定の下で(1)(2)、ア・イ・ウと答えを積み上げる形です(2025年度問15(1)は株主資本コスト→配当利回り→PBR→成長機会の価値→配当政策の変更、の5段)。前の答えを使う空欄は、前の空欄を外すと続けて外れます。
難易度の分布
本書の分析では、各設問の難易度を3段階で判定しています。Aは用語・定義の知識や公式を1回当てはめるだけの問題、Bは標準的な計算や複数の知識の組合せが要る問題、Cは計算を何段も重ねる問題、連立・場合分け、細かい会計処理が要る問題です。直近10年の設問の件数でみると、A は会計で25%、経済で8%、投資理論で12%です。図序-3は配点の割合で示したものです。
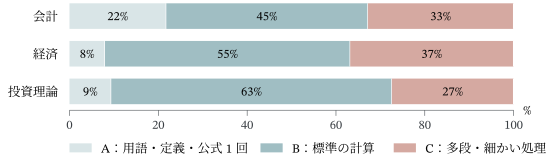
図 序-3 分野別の難易度の構成(2016〜2025年度の配点の割合)
会計は A の割合が最も大きく、用語・基準名・数値ルールの暗記だけで毎年5〜6点が取れます。経済は A がほとんどなく、計算(B・C)が9割を占めるので、用語の暗記だけでは最低ラインに届きません。投資理論は B が6割強で、型の決まった計算を確実にこなすことが得点に直結します。
この構成に、A・B・C それぞれの正答率を当てはめて各年度の得点を試算すると、次のことが分かります。
A を9割・B を6割・C を2割取れば、10年すべての年度で3分野とも最低ラインを越えます(最も低い年度で会計11.2点・経済11.5点・投資理論22.8点)。正答率を1割ずつ下げて A 8割・B 5割にすると、会計は2023年度に9.8点、投資理論は2019年度に19.9点となり、最低ラインを割ります。つまり、最低ラインの分かれ目は B の6割です。
目標の70点は、会計・経済で A 9割・B 7割・C 3割、投資理論で A・B 9割・C 6割の水準です。この正答率なら各年度の得点は67.9〜73.4点(平均70.4点)、分野別の平均は会計15.3点・経済14.2点・投資理論40.9点になります。
投資理論で B を9割取ることは、本書の各章の S の節と問題集の S の問題で十分に届く水準です。会計・経済で C を3割取るには、C の問題を最初から捨てずに、前半の空欄や1段目の計算だけでも埋めることが大切です。
頻出の出題パターン
表序-7は、直近の年度に繰り返し出ている出題パターンと、本書で扱う節です。同じ型の問題が数値や設定を変えて出るので、各節の例題と問題集の S の問題で型を身につけておくことが、そのまま得点になります。
表 序-7 頻出の出題パターンと本書の節(「2025-問14(1)ア」は2025年度問14(1)アを表す)
| 出題パターン | 主な出題 | 本書の節 |
|---|---|---|
合格戦略
分野ごとの目標点
表序-8は、分野ごとの最低ラインと本書の目標点、その取り方です。どの分野も、目標点は最低ラインより5点以上多く設定しています。1〜2問の計算ミスや、苦手な題材が大きく出た年度でも、最低ラインを割らないための余裕です。
表 序-8 分野ごとの目標点と取り方
| 分野 | 満点 | 最低ライン | 目標 | 目標の取り方 |
|---|---|---|---|---|
| 投資理論 | 50 | 20 | 40 | 第1〜4章で毎年約33点分が出る。計算の型が決まっているので8割を狙い、第5〜7章(状態価格・2項モデル・先物)で上積みする |
| 経済 | 25 | 10 | 15 | 用語だけでは稼げない。毎年出る貨幣・信用乗数、ゲーム理論、余剰・課税・貿易の3つ(第9・10・12章)を手順化して確実に取り、問6の正誤で2〜3問を拾う |
| 会計 | 25 | 10 | 15 | 問1の語句と問2・問3の正誤(計14〜15点)で8〜9点。基準名・一般原則・数値ルールの暗記が中心。問4・問5の計算(社債・減価償却・収益認識・ストック・オプション・税効果)で残りを積む |
解く順番と時間配分
満点100点に対して試験時間は180分なので、1点あたり約1.8分が基準です。解く順番は、会計(問1〜5)→経済(問6〜9)→投資理論(問10〜17)とします。得意な投資理論から解き始めると、計算に熱中して時間を使いすぎ、最後に会計・経済が時間切れになるのが最も危険な失敗です。最低ラインが心配な会計・経済を先に済ませ、残りの時間を投資理論に使います。目安は表序-9の配分です。
表 序-9 180分の時間配分の目安(2025年度の構成)
| 段階 | 時間 | すること |
|---|---|---|
| 会計(問1〜5、25点) | 40分 | 問1〜3の語句・正誤を15分で済ませ、問4・5の計算に25分。1問の計算に5分以上かかるものは印を付けて飛ばす |
| 経済(問6〜9、25点) | 45分 | 問6の正誤を10分、問7〜9の計算を各10〜12分。グラフの面積と利得表は手で描いて確かめる |
| 投資理論(問10〜17、50点) | 85分 | 1問10分強。各大問の前半の空欄を優先し、前の答えを使う後半は選択肢から選んだ値で進める |
| 見直し・再挑戦 | 10分 | 最低ラインに近そうな分野から見直す。全欄の記入を確かめる |
途中で各分野の時間を大きく超えたら、その分野の残りは後回しにして次の分野に移ります。未記入の欄は得点になりません。時間が残り少なくなったら、計算が終わっていない欄にも、選択肢の中から最も確からしいものを入れておきます。
電卓の使い方
使える電卓は四則演算・\(\sqrt{\phantom{x}}\)・メモリーだけです。累乗・指数・対数のキーはありません。
累乗は掛け算の繰り返しで:\((1.02)^5\) は \(1.02\) を掛け続けるか、\(1.02^2=1.0404\)、\(1.0404^2\times1.02\) のように2乗を使います。定数計算機能を使えば、同じ数を繰り返し掛ける操作が速くなります(操作は機種によって違うので、試験前に自分の電卓で確かめておきます)。
割引係数を先に作ってメモリーに足す:債券価格やDCFは、各期の割引係数 \(\DF_t\) を求めてから、キャッシュフローとの積をメモリーに足し込むと、途中の値を書き写す回数が減ります。
√ を2回押して4乗根:2年のスポット・レートは \(\sqrt{\phantom{x}}\) 1回、4年分のフォワード・レートは \(\sqrt{\phantom{x}}\) を2回押します。標準偏差・ボラティリティも √ で求めます。
「最も近いもの」の刻みを先に見る:選択肢の刻みが0.1%なら途中の値は4〜5桁で足ります。会計の計算は円単位で割り切れることが多く、割り切れない値が出たら端数処理の指示を読み直します。
正誤問題の解き方
会計の問2・問3と経済の問6は、計算がない代わりに、記述の一部を入れ替えた誤りを見抜く問題です。
入れ替えの定番を知る:2025年度問3(1)では、真実性の原則の説明に保守主義の原則の文言(「適当に健全な会計処理」)が使われていました。経済でも、2025年度問6(1)ではフィリップス曲線を「政策金利と失業率の関係」とする記述や、ケインジアンと新古典派の主張を入れ替えた記述が誤りでした。本書の定義の箱と落とし穴の箱は、この入れ替えを意識して書いています。
限定語と数値に印を付ける:「すべて」「必ず」「原則として」「〜してはならない」、提出期限・償却期間・積立の割合などの数値は、誤りの記述が作られやすい箇所です。
旧基準の記述に注意する:割賦基準・持分プーリング法・四半期報告書など、現行の基準や制度にないものを正しいとする記述は誤りです(下の表序-10)。
「すべて選ぶ」は最後に組合せを確かめる:1つでも判定を誤ると得点にならないので、各記述を独立に判定し、最後に「すべて誤り」の選択肢の可能性も確かめます。
古い過去問の使い方
過去問は、2016年度以降を中心に解きます。2006〜2015年度の問題も論点の把握には役立ちますが、2006・2009〜2011年度は小問ごとの配点が冊子から読み取れない部分があり、問題の形式も今と違います。
会計の古い問題には、その後の基準改正で扱いが変わったものが含まれます。表序-10の論点は、古い過去問の解答をそのまま覚えないでください。本書の会計の章は、2026年10月時点の基準で書いています。
表 序-10 古い過去問で扱いが変わった主な論点(2026年10月時点)
| 論点 | 現行の扱い | 古い過去問との違い |
|---|---|---|
| 収益認識 | 収益認識に関する会計基準(2021年4月1日以後開始する事業年度から原則適用)。5ステップ、履行義務、変動対価、契約負債 | 実現主義の販売基準・割賦基準・試用販売・委託販売の出題。割賦基準は認められない |
| 時価 | 時価の算定に関する会計基準(2021年4月1日以後開始する事業年度から)。時価のレベル1〜3 | 2019年度は公開草案の段階での出題 |
| リース | 新リース会計基準(企業会計基準第34号)は2027年4月1日以後開始する事業年度から適用。借手はすべてのリースで使用権資産とリース負債を計上 | 試験の時点では強制適用前。旧基準のファイナンス・リース/オペレーティング・リースの区分も問われうる |
| 開示制度 | 四半期報告書は廃止(2024年4月1日以後開始する四半期から)。上場会社は半期報告書を提出 | 2017・2018年度の四半期報告書・提出期限の出題 |
| 企業結合 | 取得はパーチェス法のみ | 持分プーリング法の選択肢 |
| 退職給付 | 連結貸借対照表では、未認識の数理計算上の差異・過去勤務費用をその他の包括利益を通じて純資産に計上 | 2012年改正前の遅延認識を前提とした問題 |
| 減価償却 | 2012年4月1日以後に取得した資産の定率法は200%定率法(保証率・改定償却率) | 250%定率法の問題 |
| 繰延資産 | 株式交付費・社債発行費等・創立費・開業費・開発費の5項目 | 旧商法の試験研究費・建設利息など |
経済と投資理論の内容は、改正による変化はほとんどありません。古い問題も、数値を変えた練習問題としてそのまま使えます。ただし2021年度までの形式は大問1つの配点が大きく、1つの設定で10点前後を問うことがあります。今の形式では同じ題材が5〜8点の大問になるので、時間配分の練習には2022年度以降の問題を使ってください。
アクチュアリー一次試験 合格ナビ
アプリなら、空欄ごとに記号を選ぶ本番と同じ形式で問題を解いて自動採点し、間違えた問題を受験日に合わせて出し直します。電卓と、180分の模擬試験も使えます。